La demande arrive rarement en premier. Nous parlons d'abord de la maison, de sa valeur, du jardin devenu trop grand. Puis, au deuxième ou au troisième rendez-vous, la vraie raison apparaît : « Mes enfants ne viennent plus. Je ne veux pas qu'ils touchent à cette maison. » Il y a souvent derrière ces mots des années de silence, parfois une brouille que personne n'a su réparer.
Nous ne jugeons pas ces situations, mais nous vous devons une réponse franche. Le viager sert à profiter de son patrimoine de son vivant et dans certains cas le résultat ressemble beaucoup à une exclusion des enfants. Il ne permet pas pour autant de les déshériter au sens juridique et cette différence décide souvent si la vente tiendra ou si elle finira devant un tribunal. Pour les bases du mécanisme, notre page de référence sur le viager détaille le calcul et la fiscalité.
Peut-on vraiment déshériter un enfant en France ?
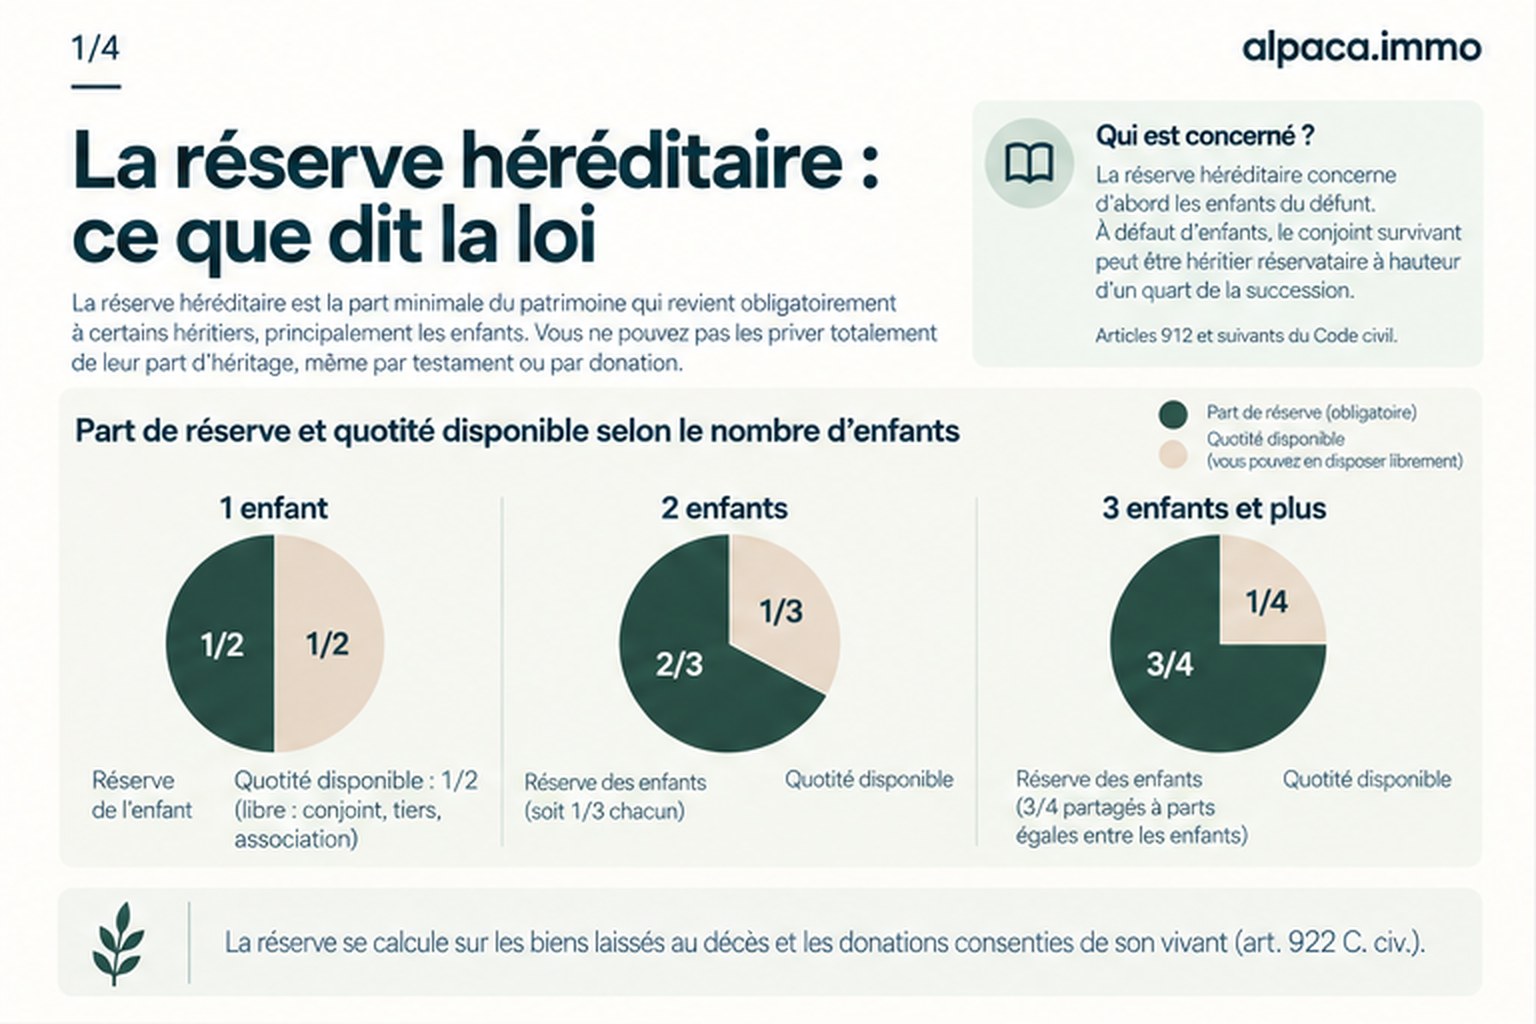
Non, pas directement. Le droit français protège les enfants par la réserve héréditaire (articles 912 et suivants du Code civil). Une part de votre patrimoine leur revient obligatoirement à votre décès, quoi que dise votre testament :
| Nombre d'enfants | Réserve des enfants | Quotité disponible |
|---|---|---|
| 1 enfant | 1/2 | 1/2 |
| 2 enfants | 2/3 (1/3 chacun) | 1/3 |
| 3 enfants ou plus | 3/4, partagés à parts égales | 1/4 |
La quotité disponible est la seule part dont vous disposez librement, que ce soit pour la léguer à un ami, à une association ou à un seul de vos enfants. Le reste leur est réservé.
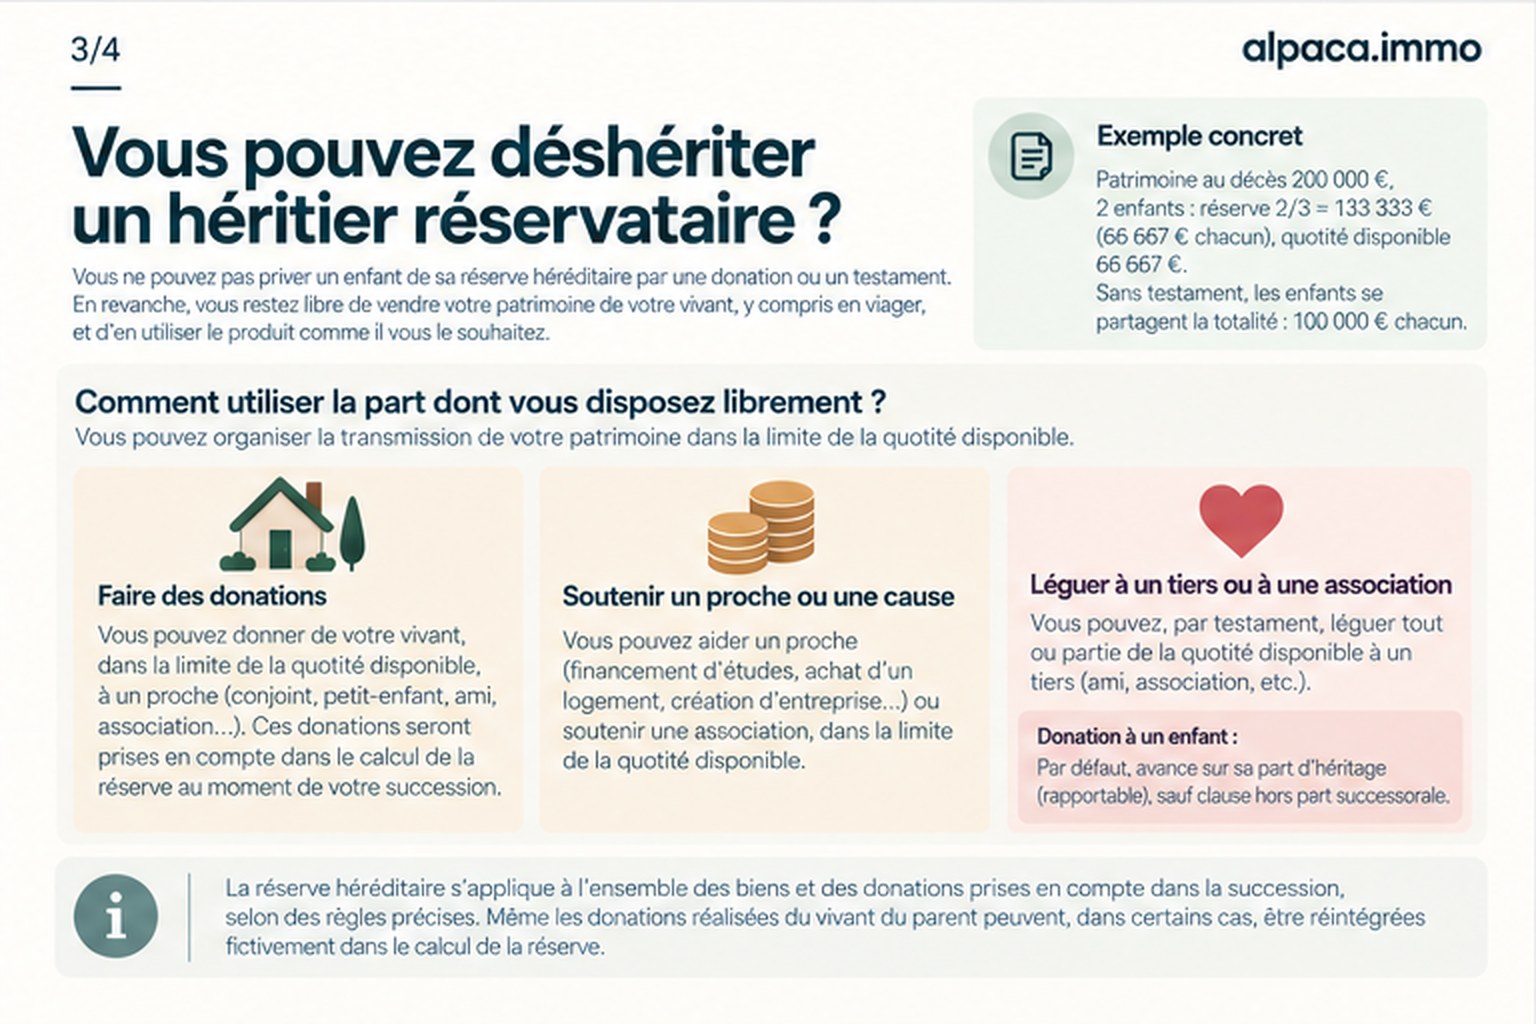
Prenons un patrimoine de 600000€ et deux enfants, sans donation antérieure. La réserve globale atteint 400000€, soit 200000€ par enfant et la quotité disponible 200000€. Si la brouille ne concerne que l'un des deux, le parent peut léguer toute la quotité disponible à l'autre : le premier reçoit alors 400000€, le second 200000€. Il peut aussi attribuer ces 200000€ à un proche ou à une association. En revanche, écrire dans son testament « je ne laisse rien à mon fils » n'a aucun effet sur sa part réservée, qui lui reviendra quoi qu'il arrive.
La réserve protège aussi le conjoint survivant non divorcé lorsqu'il n'y a pas de descendant : les libéralités ne peuvent alors dépasser les trois quarts du patrimoine.
Deux précisions échappent souvent aux familles. D'abord, la réserve ne se calcule pas seulement sur ce que vous laissez au décès : les donations consenties de votre vivant sont réintégrées dans le calcul (article 922). Donner la maison à un neveu cinq ans avant son décès ne la fait donc pas sortir de l'équation. Ensuite, un enfant lésé dispose d'une action en réduction pendant cinq ans après l'ouverture de la succession ou deux ans à compter du jour où il a découvert l'atteinte à sa réserve, dans la limite de dix ans après le décès (article 921). Ce délai vaut pour l'action en réduction uniquement : une demande d'annulation de la vente pour un autre motif, comme l'insanité d'esprit ou l'absence d'aléa, obéit à ses propres règles de prescription.
La réserve porte en revanche sur ce que vous possédez et donnez. Elle ne vous interdit ni de vendre ni de dépenser et c'est sur ce terrain que le viager a un effet.
Ce que le viager change réellement
Quand vous vendez votre maison en viager à un acheteur sans lien de famille, à un prix juste, il n'y a ni donation ni appauvrissement. Votre maison est remplacée par un bouquet (un capital versé à la signature) et une rente mensuelle jusqu'à votre décès, pour une valeur équivalente. Vos enfants ne peuvent pas contester une vente au seul motif qu'elle réduit leur héritage : vous restez libre de disposer de vos biens à titre onéreux. Les enfants ont des droits dans la succession, pas un droit d'empêcher leurs parents de vendre et de consommer leur patrimoine de leur vivant.
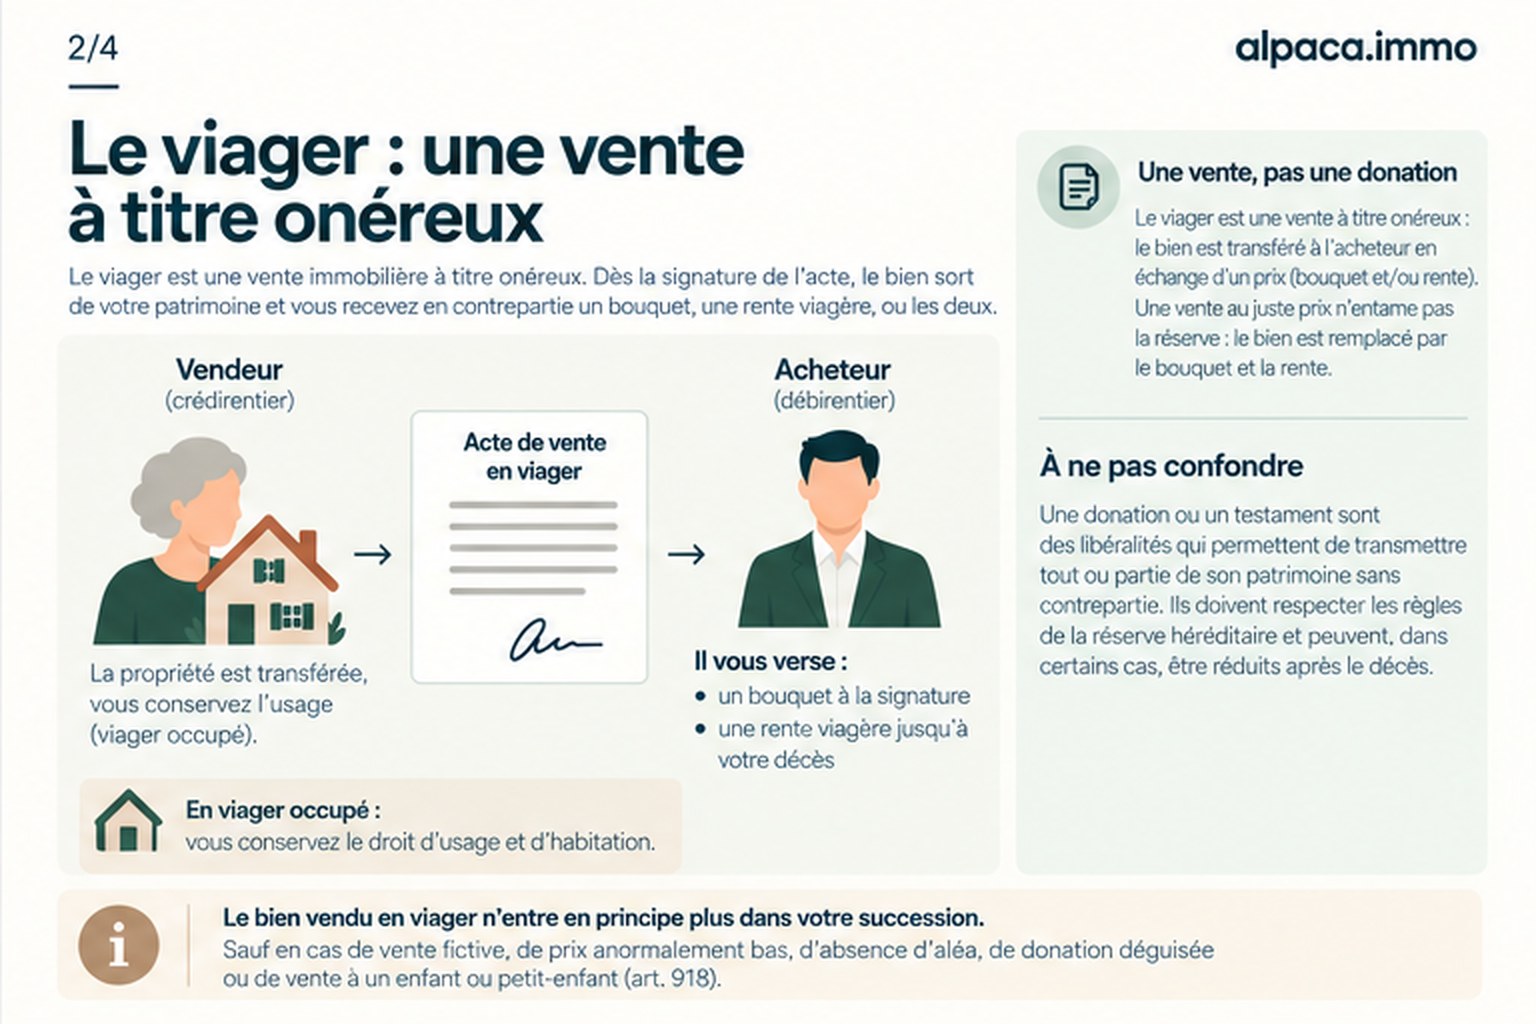
Dans un viager occupé, l'acte vous réserve soit un droit d'usage et d'habitation, soit un usufruit. Le premier vous permet d'habiter le logement vous-même, rien de plus. Le second va plus loin : vous pouvez aussi le louer et encaisser les loyers, ce qui change tout le jour où vous ne pouvez plus y vivre. Ce choix pèse sur le bouquet et la rente, puisque l'acheteur récupère plus ou moins de droits et il mérite d'être tranché avant la signature.
Au décès, l'acheteur devient pleinement propriétaire et la maison quitte définitivement la famille. Si votre souhait premier était que vos enfants ne récupèrent pas ce bien-là, il est exaucé.
Il faut pourtant regarder la suite. Le bouquet placé sur un compte, les rentes épargnées mois après mois, tout cela fait partie de votre succession. Vos enfants en hériteront selon les règles de la réserve, comme de n'importe quel autre actif. Un exemple permet de le mesurer :
Une veuve de 78 ans, deux enfants, une maison estimée 300000€ et rien d'autre. Sans rien faire, ses enfants héritent de la maison. Si elle la vend en viager occupé et dépense le bouquet et les rentes pour voyager ou payer une aide à domicile et l'aménagement de son logement, il reste peut-être 20000€ sur son compte à son décès. Ses enfants se partagent ces 20000€. Si elle a au contraire placé le bouquet sans y toucher et épargné une partie des rentes, ce capital figure dans sa succession et ses enfants se le partagent tout autant.
Le viager ne retire donc rien à vos enfants par lui-même : il vous donne les moyens de dépenser votre patrimoine et seul ce que vous n'aurez pas dépensé leur reviendra.
Les situations où la vente peut être contestée
Les montages improvisés négligent souvent ces cas, qui sont aussi ceux qui coûtent le plus cher aux familles.
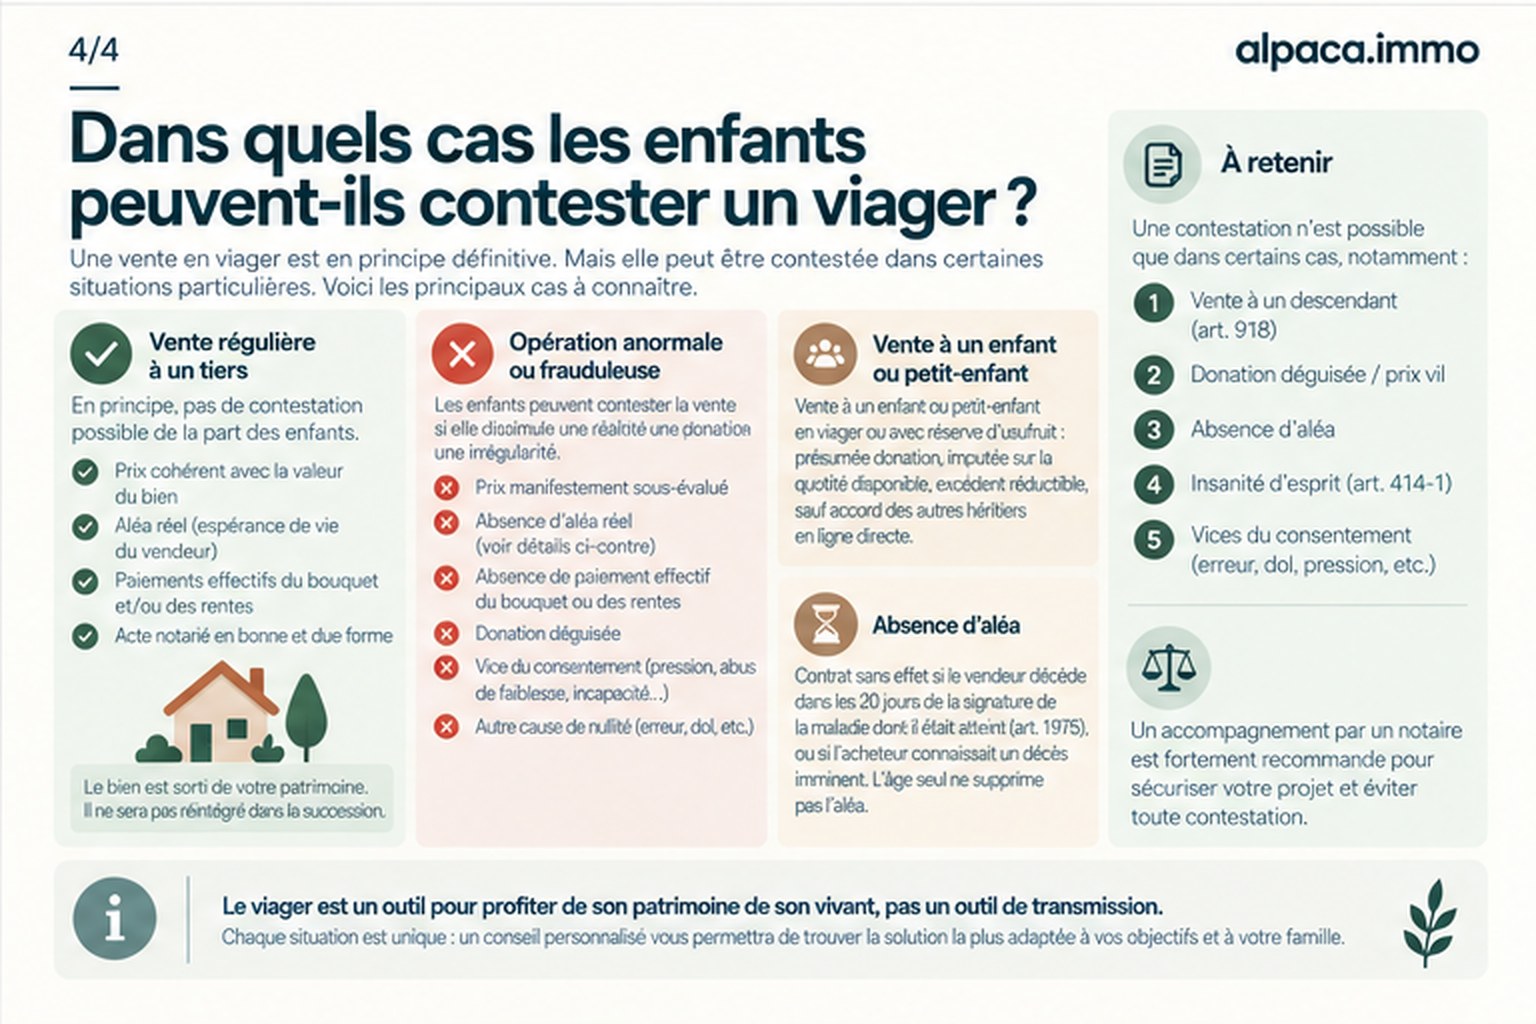
La vente à un enfant ou un petit-enfant (article 918)
Vendre en viager à l'un de ses enfants pour avantager celui-ci au détriment des autres ne fonctionne pas. L'article 918 du Code civil présume que tout bien vendu à un héritier en ligne directe contre une rente viagère, à fonds perdu ou avec réserve d'usufruit, constitue une libéralité. La valeur du bien est imputée sur la quotité disponible et l'excédent est réductible au profit des autres enfants.
Cette présomption joue quelle que soit la date de la vente et sans condition de délai. Elle ne peut être écartée que si les autres héritiers en ligne directe ont consenti à la vente, en pratique par leur signature dans l'acte. Le même raisonnement s'applique à un petit-enfant.
La donation déguisée en vente
Si le prix est anormalement bas, si la rente est dérisoire ou si le vendeur ne perçoit rien de réel, le juge peut requalifier le viager en donation déguisée. Dès lors, la maison est traitée comme un bien donné : elle est réintégrée dans le calcul de la réserve et les enfants peuvent agir en réduction. L'administration fiscale peut aussi réclamer les droits de donation, à 60% entre personnes non parentes, assortis de pénalités.
Un prix vil peut même entraîner la nullité pure et simple de la vente. D'où l'importance d'une estimation sérieuse de la valeur vénale et d'un calcul du bouquet et de la rente sur les barèmes reconnus, que nous documentons pour chaque dossier.
L'absence d'aléa
Le viager repose sur l'incertitude de la durée de vie du vendeur et un contrat qui en est dépourvu ne tient pas. Le Code civil prévoit que le contrat est sans effet si le vendeur décède, dans les vingt jours de la signature, de la maladie dont il était atteint (article 1975). Au-delà de ce délai, les tribunaux annulent aussi la vente lorsque l'acheteur savait que le décès était imminent. L'âge avancé, seul, ne supprime pas l'aléa : un vendeur de 90 ans en bonne santé peut parfaitement vendre en viager.
L'insanité d'esprit et les vices du consentement
Les héritiers peuvent, dans certaines conditions, demander l'annulation d'un acte signé par un parent dont les facultés étaient altérées (article 414-1) ou dont le consentement a été obtenu par erreur, pression ou manœuvre. Quand une rupture familiale est connue, c'est souvent l'argument qu'ils retiennent. Un certificat médical récent au moment de la signature et un notaire qui reçoit le vendeur seul désamorcent la plupart de ces contestations.
Les points qui se découvrent trop tard
Le départ en maison de retraite
Un vendeur signe à 75 ans un viager occupé. À 83 ans, sa santé l'oblige à entrer en EHPAD. Le logement reste vide, l'acheteur aimerait en disposer et le vendeur a besoin de revenus supplémentaires pour payer son hébergement. Si rien n'a été prévu, la rente ne bouge pas : sa majoration en cas de libération anticipée du logement n'a rien d'automatique, le Congrès des notaires le rappelle régulièrement.
L'acte doit donc organiser la faculté pour le vendeur de renoncer à son droit d'occupation, la façon de notifier cette renonciation, la date à laquelle l'acheteur récupère le logement et le calcul de la rente majorée qui en découle. Pour un vendeur âgé, c'est souvent la clause qui finance la maison de retraite.
C'est pourquoi nous l'intégrons à chacun de nos dossiers, même quand le vendeur se sent en pleine forme le jour de la signature. Elle lui laisse une porte de sortie : quitter son logement le jour où il le souhaite ou le doit, sans perdre le revenu qui correspond à ce départ. Nous en négocions les termes avec l'acheteur dès l'offre, à un moment où il les accepte sans difficulté, puis nous les transmettons au notaire pour qu'ils figurent dans l'acte.
Bouquet ou rente
Tous les viagers ne se construisent pas de la même façon. Un vendeur qui doit solder un crédit ou financer un projet a besoin d'un bouquet important. Un autre cherche d'abord un complément de revenus jusqu'à la fin de sa vie. Le bouquet n'est pas obligatoire : les parties le fixent librement et son montant détermine celui de la rente. Le bon montage n'est pas celui qui affiche le chiffre le plus élevé, mais celui qui correspond au projet de vie du vendeur.
La fiscalité
La fiscalité surprend souvent. Le bouquet n'est pas un revenu imposable. La rente est imposable sur une fraction qui dépend de l'âge du vendeur au premier versement : 70% avant 50 ans, 50% entre 50 et 59 ans, 40% entre 60 et 69 ans, 30% à partir de 70 ans. La vente d'une résidence principale est exonérée de plus-value, mais celle d'une résidence secondaire ou d'un bien locatif peut déclencher une imposition, calculée sur la valeur totale de la vente.
Les rentes impayées
Le défaut de paiement ne suffit pas, à lui seul, à récupérer le bien (article 1978). Sans clause résolutoire dans l'acte, le vendeur se retrouve à poursuivre un débiteur au lieu de reprendre sa maison, d'où la nécessité d'inscrire cette clause dans tout contrat.
Reste le choix de l'acheteur. S'il n'a pas la trésorerie pour tenir quinze ou vingt ans de rentes, c'est le vendeur qui en supporte le risque. Nous vérifions sa capacité de financement avant toute signature, comme pour une vente classique.
Les autres voies à connaître
Le viager n'est pas la seule façon de réorganiser sa succession et il n'est pas toujours la meilleure.
Une vente classique au prix du marché, suivie d'une vie financée par le produit de la vente, produit juridiquement le même effet, puisque ce qui est dépensé ne se transmet pas. La différence tient au logement, qu'il faut retrouver et à la gestion d'un capital important.
Dans la vente à terme, le prix est versé en mensualités sur une durée fixe, sans aléa. Si le vendeur décède avant le terme, ses héritiers continuent de percevoir les mensualités. C'est l'inverse de l'effet recherché, mais pour un vendeur de moins de 70 ans, la vente à terme est souvent plus équilibrée qu'un viager.
Avec l'assurance-vie, les capitaux versés au bénéficiaire désigné échappent en principe à la succession et à la réserve. Le principe connaît une limite : les primes manifestement exagérées au regard de l'âge, du patrimoine et des revenus du souscripteur sont réintégrées (article L132-13 du Code des assurances). Verser l'essentiel de son patrimoine sur un contrat à 85 ans, au profit d'un tiers, expose à cette requalification.
Un testament portant sur la quotité disponible permet d'attribuer à qui vous voulez la part non réservée : la moitié avec un enfant, un tiers avec deux, un quart à partir de trois.
Le conjoint peut aussi être avantagé. Sans descendant, vous pouvez lui donner jusqu'aux trois quarts de votre patrimoine, sans que les enfants puissent s'y opposer (article 914-1). Entre époux, d'autres outils existent (donation au dernier vivant, aménagement du régime matrimonial) dont les effets sur les enfants d'une première union doivent être étudiés avec votre notaire.
Reste l'exclusion totale, qui n'existe que dans deux cas : l'indignité successorale, réservée à des faits d'une extrême gravité commis envers le défunt et jugés pénalement et la renonciation volontaire d'un enfant à agir en réduction, signée devant deux notaires. Dans les deux cas, la décision ne vous appartient pas seul.
Parlons de votre situation
Vouloir vivre de son patrimoine plutôt que de le garder pour des enfants absents n'a rien de honteux. Encore faut-il que la vente soit solide, d'abord pour vous, ensuite pour qu'elle ne devienne pas après votre décès le procès que vous vouliez éviter. Nous estimons la valeur vénale de votre bien et chiffrons le bouquet et la rente, puis nous travaillons avec votre notaire pour traiter chaque point de fragilité avant la signature, à commencer par la clause de départ anticipé qui vous permettra de quitter votre logement sans y laisser une partie de vos revenus. Les questions de succession proprement dites relèvent de votre notaire ou d'un avocat en droit de la famille, vers qui nous vous orientons dès qu'elles se posent.
Nos honoraires sont ceux d'une vente classique : 5% TTC en mandat exclusif, 6% TTC en mandat simple, calculés sur la valeur vénale du bien et dus uniquement si la vente est signée. Le détail figure dans notre barème.
Pour aller plus loin sur le viager :