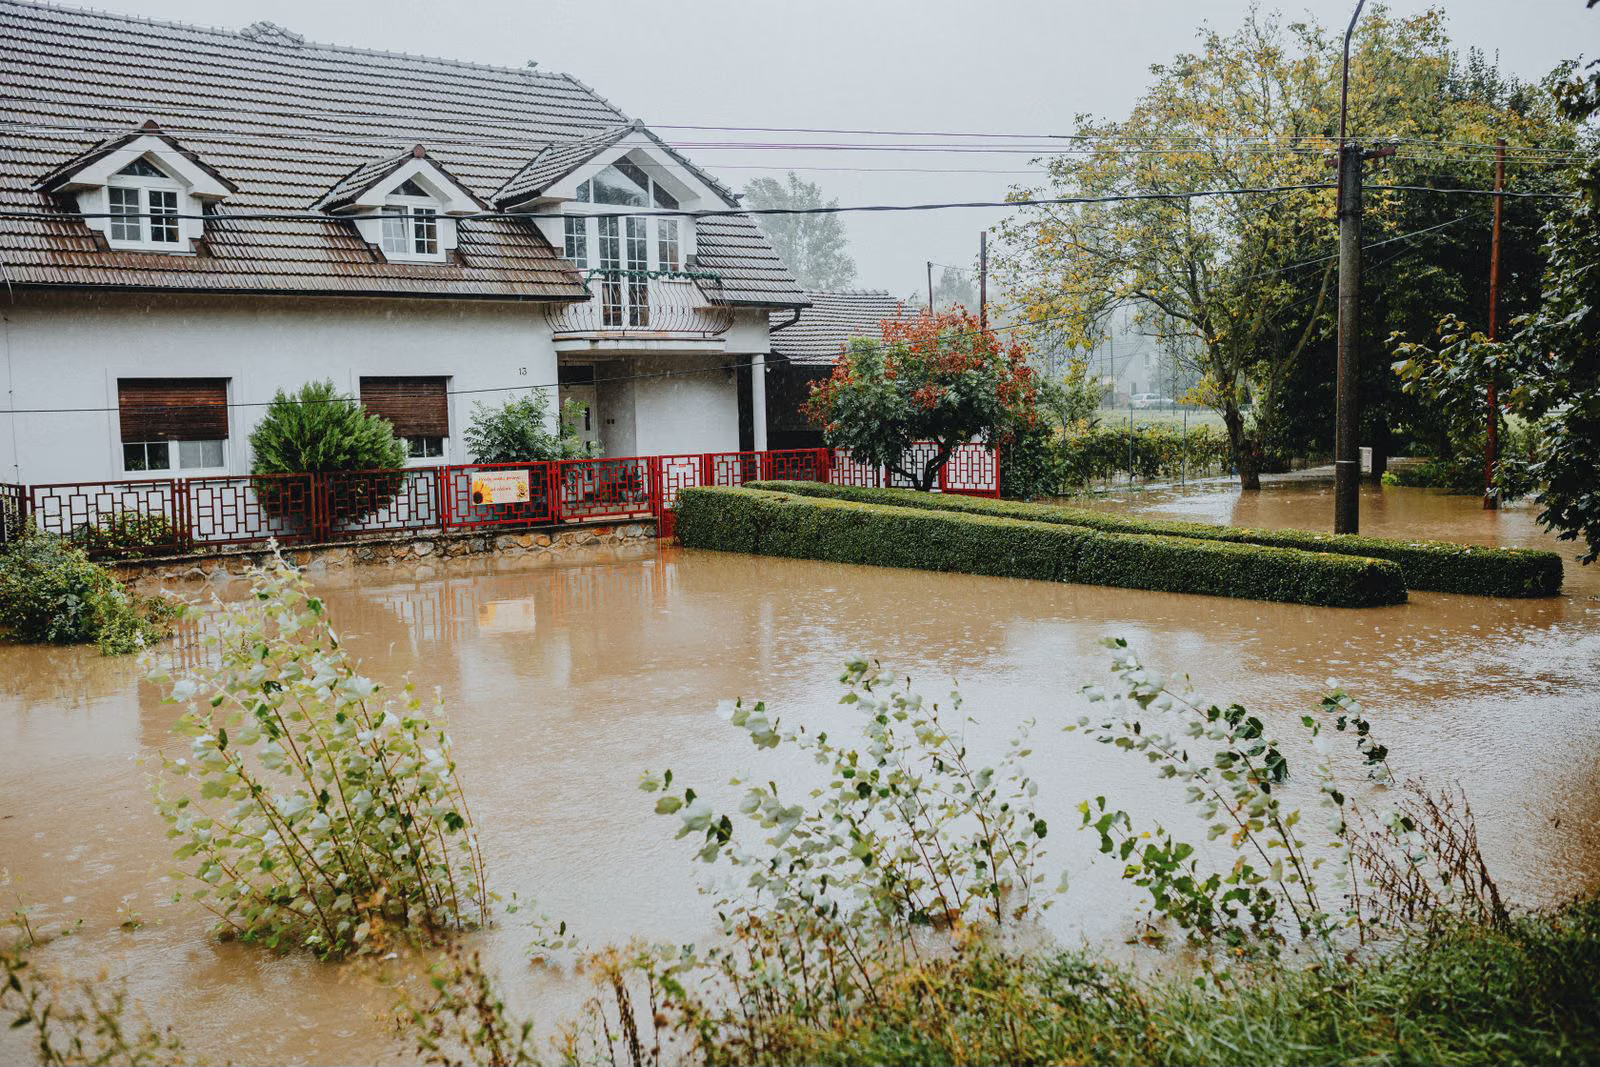
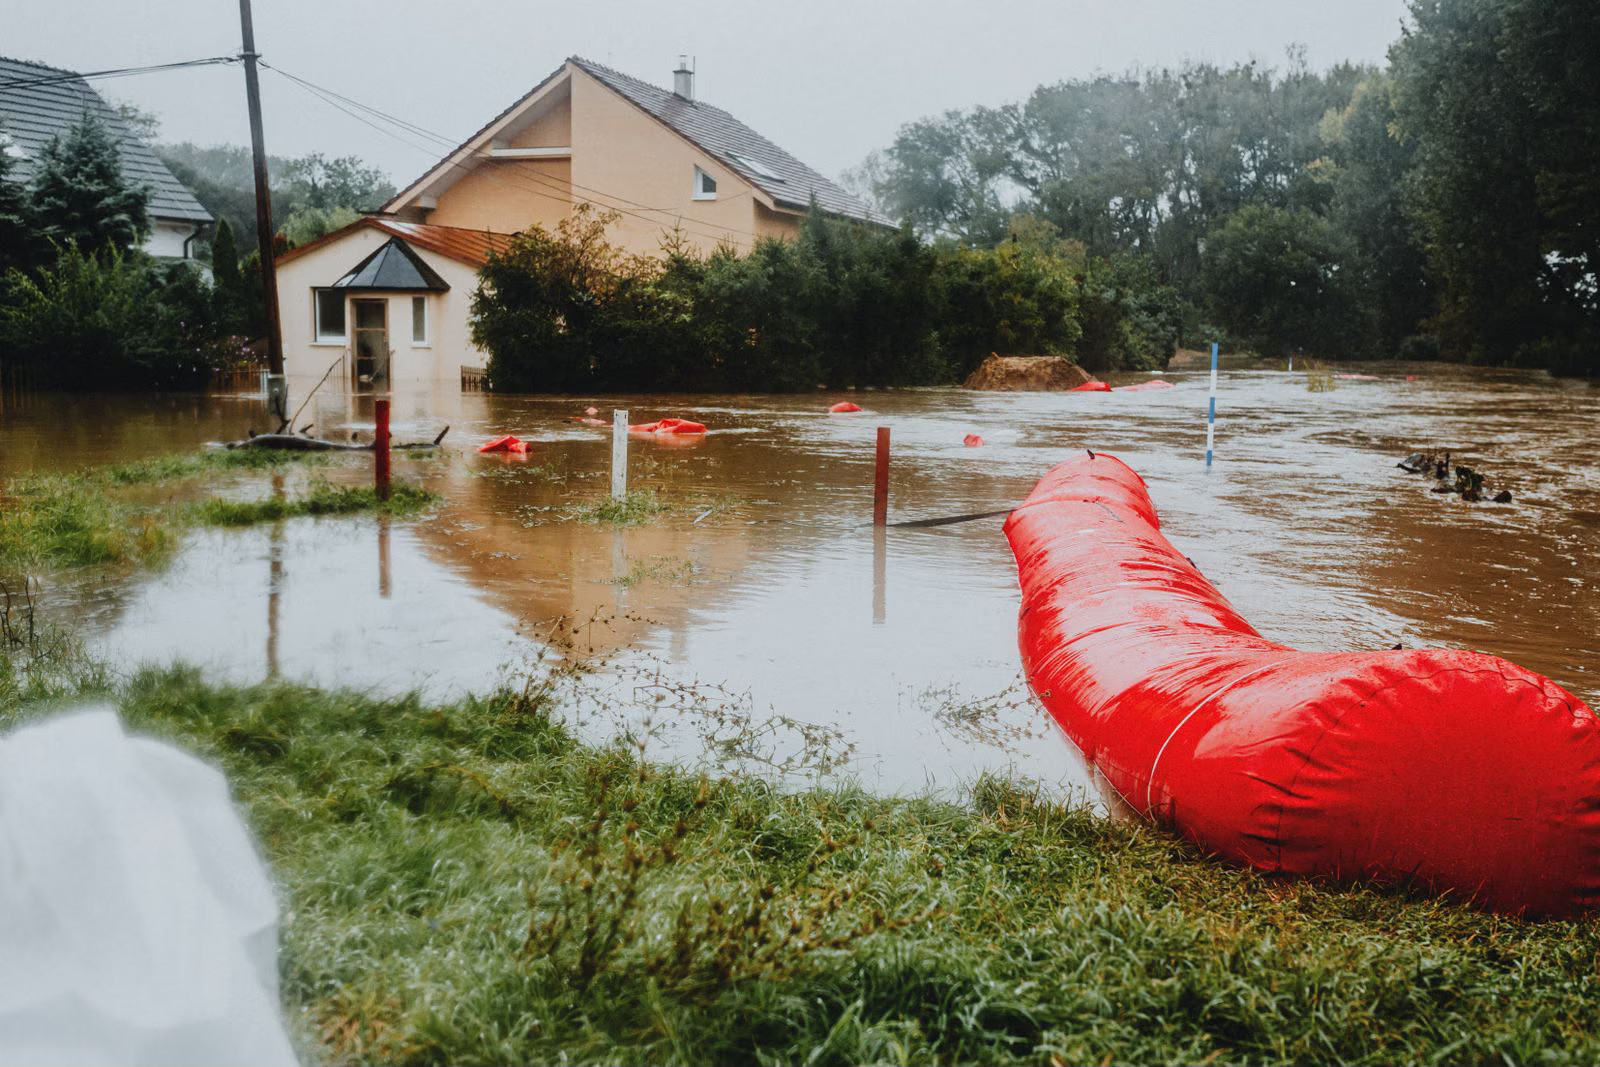
O Hérault e o Gard entraram em alerta vermelho de chuva e inundação nesta quarta-feira, 30 de setembro de 2026. As escolas estão fechadas, os bondes parados e a água chegou a porões e térreos em Montpellier e nos municípios vizinhos. Quando o imóvel atingido é alugado, uma pergunta surge assim que a água baixa: quem paga o quê, entre o inquilino, o proprietário e as respectivas seguradoras?
Administramos imóveis em Montpellier, Saint-Clément-de-Rivière, Le Crès e nos municípios ao redor. Reunimos aqui o que explicamos aos nossos inquilinos e proprietários, na ordem em que as coisas acontecem.
Durante o evento: a segurança antes dos bens
Enquanto o alerta estiver em vigor, nenhum objeto vale um deslocamento.
- Não desça ao porão nem ao estacionamento subterrâneo, nem mesmo para tirar o carro. É ali que acontece a maioria dos acidentes.
- Não pegue a estrada. Trinta centímetros de água bastam para arrastar um veículo.
- Se a água entrar no imóvel, desligue a eletricidade e o gás e suba para o andar de cima com seus documentos, seus remédios e um celular carregado.
- Em caso de perigo, ligue para o 112 ou o 18.
Os mapas da Météo-France e do Vigicrues são atualizados continuamente.
Assim que a água baixar: reunir as provas
A indenização depende do que você consegue mostrar. Antes de limpar qualquer coisa:
- Fotografe e filme cada cômodo e depois cada objeto danificado, com a marca do nível que a água atingiu nas paredes.
- Não jogue nada fora antes da visita do perito ou da autorização por escrito da seguradora. Se algum item precisar ser descartado por questões de higiene, fotografe-o antes, de vários ângulos.
- Faça a lista dos bens atingidos e reúna o que comprova o valor deles: notas fiscais, extratos bancários, confirmações de pedido, fotos anteriores.
- Evite que os danos aumentem (arejar, levantar os móveis, bombear a água se for possível sem risco) e guarde as notas dessas despesas.
- Avise o proprietário ou a administradora no mesmo dia, por escrito, com as fotos.
Não comece obras de reparo antes de a seguradora constatar os danos: de você, só se esperam as medidas de urgência.
Tempestade ou catástrofe natural: duas coberturas, dois prazos
Os danos de um episódio mediterrâneo (épisode méditerranéen) se dividem entre duas coberturas, conforme a causa.
Os efeitos do vento (telhas arrancadas, árvore caída, persiana levada, chuva que entrou por um telhado danificado) entram na cobertura de tempestade (garantie tempête), presente em todo contrato de seguro residencial que cobre danos aos bens. Ela vale sem necessidade de decreto. A lei exige que o contrato dê a você pelo menos cinco dias úteis para comunicar o sinistro.
A inundação em si (transbordamento de um rio, enxurrada, deslizamento de lama, subida do lençol freático) entra na cobertura de catástrofes naturais (garantie catastrophes naturelles). Ela só vale se um decreto interministerial (arrêté), publicado no Journal officiel, reconhecer o estado de catástrofe natural para o município e o período em questão. São as prefeituras que fazem o pedido à prefeitura departamental (préfecture). A partir daí, você tem 30 dias a contar da publicação do decreto para comunicar o sinistro.
Recomendamos não esperar esse decreto. Comunique agora mesmo à sua seguradora, pelo aplicativo, pela área do cliente ou por carta registrada: no dia da publicação, seu processo já estará aberto e datado.
O que o seguro do inquilino cobre
O inquilino é obrigado a segurar o imóvel contra os riscos locativos (risques locatifs). Essa cobertura mínima cobre a responsabilidade dele perante o proprietário (incêndio, explosão, danos causados por água que ele tenha provocado). Ela não cobre os bens dele.
Para que os seus bens sejam indenizados, é preciso um seguro residencial multirriscos (multirisque habitation) que cubra o mobiliário. É o caso da grande maioria dos contratos, mas não das opções básicas limitadas aos riscos locativos. Basta conferir as condições particulares (conditions particulières) para saber.
Com um seguro multirriscos, a sua seguradora indeniza:
- seus móveis, eletrodomésticos, roupas e objetos pessoais;
- as melhorias que você mesmo fez (pintura, prateleiras fixadas, uma cozinha que você instalou);
- o conteúdo do porão ou da garagem, dentro dos limites previstos no contrato;
- suas despesas de realojamento de emergência, em caso de catástrofe natural reconhecida, se a sua residência principal ficar inabitável. Essa cobertura pode chegar a seis meses.
Em catástrofe natural, uma franquia legal de 380€ fica a seu cargo. Ela não pode ser eliminada.
O seu veículo depende do seguro do carro, e não do seguro residencial. Ele só é indenizado se a apólice incluir cobertura de danos (compreensiva, incêndio, roubo ou quebra de vidros). Um seguro básico contra terceiros não cobre um carro inundado.
O que cabe ao proprietário e ao seguro dele
A construção pertence ao proprietário, então é o seguro dele que paga o reparo. Em condomínio (copropriété), o seguro de proprietário não ocupante (assurance propriétaire non occupant, PNO) é obrigatório. Ele cobre:
- paredes, pisos, tetos, portas e janelas;
- os equipamentos do imóvel: caldeira, aquecedor de água, quadro elétrico, cozinha e banheiro fornecidos;
- em um aluguel mobiliado, os móveis e eletrodomésticos fornecidos pelo locador, desde que o contrato cubra o conteúdo.
As áreas comuns (hall, porões, estacionamento, elevador, telhado) ficam a cargo do seguro do prédio, com o sinistro comunicado pelo síndico (syndic).
O inquilino não precisa arcar com esses reparos. A lei de 6 de julho de 1989 torna o inquilino responsável pelos danos ocorridos durante a locação, exceto quando resultam de força maior, como é o caso de uma inundação. Portanto, o proprietário não pode descontar o custo do reparo do depósito-caução (dépôt de garantie).
Inquilino e proprietário comunicam o sinistro, cada um do seu lado, à própria seguradora, pelo que lhes pertence. Os dois processos andam em paralelo.
O que ninguém cobre
Algumas situações deixam um valor a seu cargo, e é melhor conhecê-las com antecedência:
- os bens de um inquilino segurado apenas para os riscos locativos;
- o veículo com seguro básico contra terceiros;
- os objetos guardados em porão ou subsolo acima do teto que muitos contratos fixam para esses espaços;
- a franquia legal, sempre descontada;
- os bens cuja existência ou valor não possa ser comprovado.
Sem decreto de catástrofe natural, uma inundação por enxurrada ou transbordamento não é indenizada por essa cobertura. Alguns contratos preveem uma cobertura específica para inundação: releia o seu.
E o aluguel, se o imóvel ficar danificado?
O aluguel continua devido enquanto o imóvel for habitável, mesmo com problemas. O Código Civil francês prevê então três situações:
- Se o imóvel for destruído ou ficar totalmente inabitável, o contrato é rescindido de pleno direito, sem aviso prévio. O aluguel para no dia do sinistro e o depósito-caução é devolvido. O proprietário não é obrigado nem a reconstruir nem a realojar.
- Se o imóvel ficar parcialmente inutilizável, o inquilino pode pedir uma redução do aluguel ou a rescisão do contrato.
- Se obras urgentes durarem mais de 21 dias, o aluguel é reduzido na proporção da duração e da parte do imóvel de que o inquilino fica privado.
Enquanto o contrato continuar, não suspenda o pagamento por conta própria. Uma redução deve ser combinada por escrito com o locador ou a administradora. A ANIL detalha essas regras e as ADIL, agências departamentais de informação sobre habitação, orientam gratuitamente.
Ser indenizado corretamente: os pontos que fazem a diferença

- Comunicar cedo e por escrito, guardando o comprovante de envio.
- Calcular com precisão: uma lista datada, item por item, com comprovante, pesa mais que uma estimativa global.
- Estar presente na perícia e reler o laudo antes de assinar. Você pode contestar um valor e pedir uma contraperícia.
- Pedir um adiantamento. Em catástrofe natural, a seguradora deve pagar uma provisão nos dois meses seguintes à entrega da sua estimativa de danos ou à publicação do decreto, e depois o saldo da indenização em até três meses a contar da mesma data.
- Guardar todas as notas: bombeamento, desumidificador, guarda-móveis, diárias de hotel.
Em resumo
| Bem ou despesa | Quem comunica | Qual seguro |
|---|---|---|
| Móveis e objetos pessoais do inquilino | O inquilino | O seguro multirriscos dele |
| Paredes, pisos, caldeira, cozinha fornecida | O proprietário | O seguro de proprietário não ocupante dele |
| Mobiliário de um imóvel mobiliado | O proprietário | O seguro dele, se cobrir o conteúdo |
| Áreas comuns, telhado, estacionamento | O síndico (syndic) | O seguro do prédio |
| Carro | O dono do carro | O seguro do carro, com cobertura de danos |
| Realojamento de emergência do inquilino | O inquilino | O seguro multirriscos dele, em catástrofe natural |
Se o seu imóvel é administrado pela Alpaca Immobilier, comunique os danos pela sua área do cliente, aba Assistência, com fotos. Continuamos à disposição dos nossos inquilinos e faremos o possível em cada situação. Proprietários que moram no próprio imóvel: nosso artigo sobre árvores caídas e casas inundadas nos arredores de Montpellier trata do seu caso. E se você quiser nos confiar um imóvel, nosso serviço de administração de aluguéis cuida desses trâmites.