
Consejos compradores
Cómo saber si una agencia inmobiliaria en Francia es fiable: las 8 comprobaciones oficiales
24 de julio de 2026·8 min
En Montpellier, esperar hasta 2027 no será suficiente para vender un inmueble anunciado demasiado caro.Defendemos una posición simple: cuando se establece una sobrevaloración, es mejor corregirla que contar con una recuperación para compensarla. El atractivo de la ciudad sostiene la demanda, pero los compradores siempre deben poder financiar el precio solicitado.
Prevemos para 2027 un mercado selectivo, con brechas importantes entre viviendas y vendedores. Una propiedad correctamente posicionada puede encontrar comprador. Un precio excesivo, trabajos mal presupuestados o una financiación frágil pueden prolongar la espera.
Para los compradores, el razonamiento tiene su contraparte: esperar una caída de precios puede resultar costoso si, mientras tanto, el crédito aumenta. Es este doble arbitraje el que guiará nuestra lectura de 2027, sin pretender anunciar por adelantado el precio de cada vivienda.
Análisis detenido el 8 de octubre de 2026. Las fechas de las estadísticas se especifican: algunas describen transacciones anteriores a 2026.
Los datos disponibles muestran un ajuste de precios, sin permitir anunciar una caída general en 2027. Para los actos firmados entre julio de 2024 y junio de 2025, los notarios del Hérault registraban en Montpellier una mediana de 3260€/m² para los apartamentos antiguos, con una caída del 1,6% interanual. El precio mediano de las casas antiguas alcanzaba 365600€, con una caída anual del 5%. Estas cifras describen ventas realizadas y la composición de los bienes vendidos. No constituyen una estimación individual.Notarios del Hérault, boletín de octubre de 2025
Más recientemente, el barómetro SeLoger del 1 de septiembre de 2026 estimaba los apartamentos en 3415€/m² y las casas en 3978€/m². Indicaba respectivamente −2,2% y −4% en un año, con un plazo medio de venta de 88 días, frente a 77 un año antes. Se trata de estimaciones procedentes de otra herramienta, no de una nueva serie de actas notariales.SeLoger, 18 de septiembre de 2026
Comparar directamente 3260€/m² y 3415€/m² para deducir un aumento sería engañoso: los períodos, los métodos y las viviendas observadas difieren. Una estimación seria se construye a partir de ventas comparables, con sus fechas y sus características. La planta, el exterior, el estado o los gastos pueden explicar una diferencia que el promedio de Montpellier borra completamente. Las reacciones de los compradores sirven luego para verificar si el precio de presentación es coherente.
El presupuesto de compra depende del precio solicitado y del costo de la financiación. En agosto de 2026, el Banco de Francia medía una tasa promedio del 3,32% para los nuevos créditos inmobiliarios sin refinanciaciones. Había aumentado 24 puntos básicos desde el inicio del año. Este promedio nacional cubre todos los plazos: no es una oferta a veinticinco años, ni un TAEG. Excluye los gastos y el seguro.Banco de Francia, publicación del 6 de octubre de 2026
Un aumento de la tasa reduce el capital accesible a cuota constante. Una reducción del precio puede entonces ser parcialmente absorbida por el financiamiento. El comprador no necesariamente ha ganado poder adquisitivo. Para 2027, por lo tanto no retenemos ninguna promesa de crédito más barato. El buen método consiste en partir de un financiamiento realmente estudiado, luego determinar el precio compatible con este presupuesto. Esperar simultáneamente una fuerte caída de precios y una caída de tasas equivale a acumular dos hipótesis.
Hemos calculado el capital prestable para una mensualidad de1200€ durante veinticinco años, según tres tasas fijas hipotéticas.
Tipo de cambio utilizado en la simulación | Capital prestable aproximado |
|---|---|
3% | 253052€ |
3,32% | 244388€ |
4% | 227343€ |
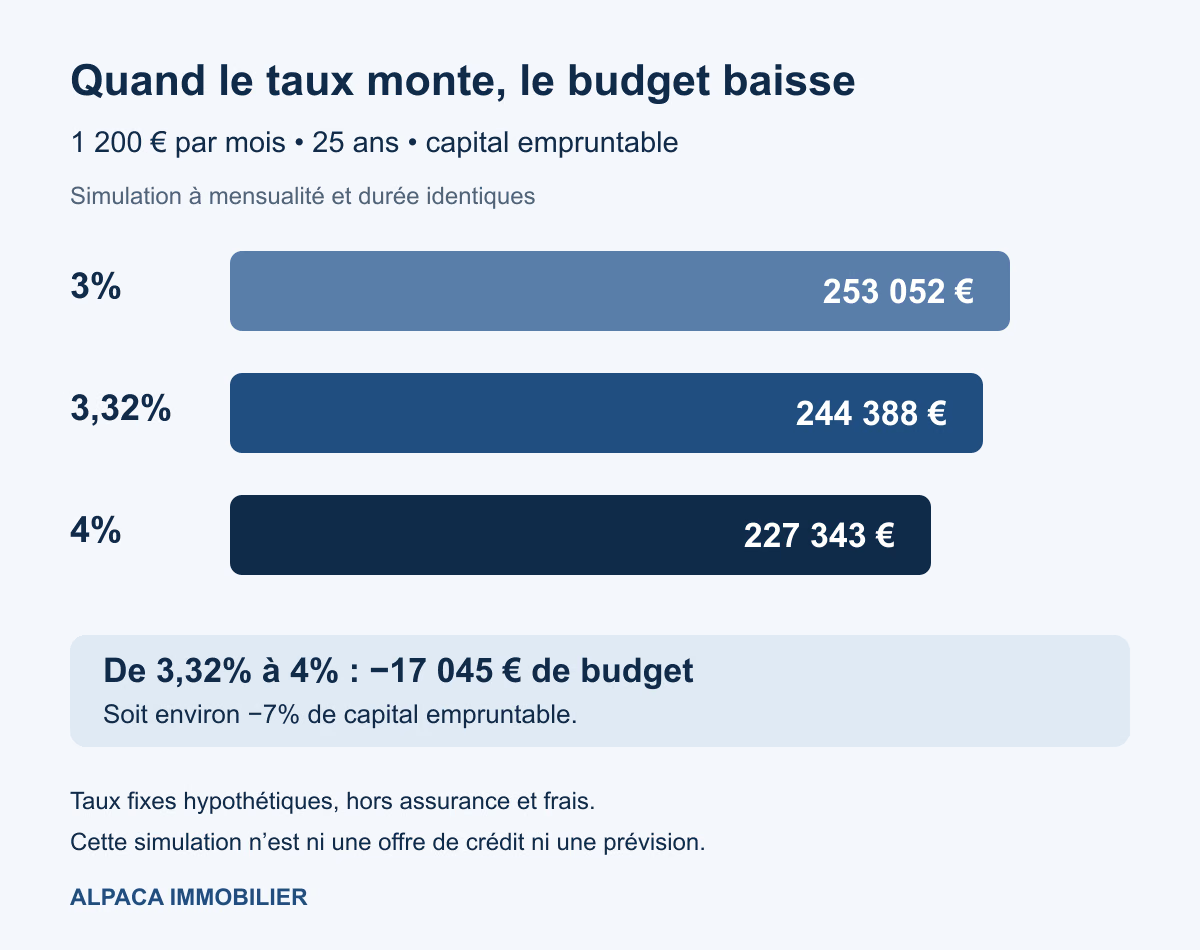
A cuota y plazo idénticos, un aumento hipotético de la tasa del 3,32% al 4% reduce el capital prestable en 17045€. Simulación sin seguro y gastos, sin valor previsional.
Cálculo original con 300 cuotas mensuales, sin seguro ni gastos. La tasa de 3,32% se utiliza como hipótesis; la estadística nacional no garantiza ninguna oferta en esta duración.
A 4%, el capital accesible disminuye aproximadamente17045€, es decir6,97%, en comparación con el escenario del 3,32%. El paso al 4% sigue siendo una hipótesis. Pero el cálculo expone el riesgo de la espera: una reducción del precio pedido puede ser absorbida por una pérdida de capacidad de endeudamiento. Para el vendedor, esto también significa que un comprador interesado hoy no dispondrá necesariamente del mismo presupuesto unos meses más tarde.
Montpellier conserva una dinámica demográfica medible. La población municipal alcanzaba 310 240 habitantes en 2023, frente a 285 121 en 2017. La diferencia representa 25 119 habitantes adicionales en seis años, calculada a partir de los valores publicados. Estas cifras describen la población pasada, no la de 2026 o 2027.INSEE, poblaciones de referencia 2023
Este crecimiento respalda las necesidades de vivienda. No significa que cada nuevo habitante desee comprar, disponga de un aporte o pueda financiar el precio mostrado. El informe municipal del INSEE indica que el 67,1% de las residencias principales estaban ocupadas por inquilinos en 2023, incluido el parque de vivienda social. El nivel de vida mediano se situaba en 21440€ anuales. Este último indicador es una renta disponible por unidad de consumo, no un salario utilizable directamente en un cálculo de crédito.INSEE, expediente completo de Montpellier
El crecimiento de la población no se traduce, por lo tanto, de manera mecánica en un aumento de los precios de venta. Un estudiante busca un alquiler; un primer comprador debe reunir un aporte y obtener un crédito. Para un propietario, el análisis se vuelve más útil cuando identifica a los compradores capaces de financiar su vivienda, en su estado actual, por la cantidad solicitada.
Nuestro escenario central para 2027 es un mercado aún selectivo. Los inmuebles correctamente valorados podrían encontrar compradores, mientras que los bienes demasiado caros o complejos seguirían siendo más negociados. Dos evoluciones del crédito pueden modificar esta lectura: una financiación más accesible ampliaría la demanda; una financiación más costosa reduciría los presupuestos. No asignamos a estos escenarios ni probabilidad ni porcentaje de variación de los precios.
El número de transacciones puede, además, repuntar sin que todos los precios suban. A escala nacional, los notarios contabilizaban 949 000 ventas de viviendas antiguas en doce meses a finales de mayo de 2026, en alza del 5,7%. Los precios antiguos apenas aumentaban un 0,2% interanual en el primer trimestre. Estos resultados nacionales no constituyen una previsión para Montpellier.Notarios de Francia, tendencias del primer trimestre 2026
Escenario | Condiciones contempladas | Consecuencia práctica |
|---|---|---|
Mercado selectivo | Financiamiento sin mejora importante | Posicionar con precisión el precio y documentar los trabajos |
Reactivación más favorable | Crédito más accesible y confianza reforzada | Más posibles compradores, sin aumento automático de cada propiedad |
Ajuste prolongado | Financiamiento más costoso o presupuestos más limitados | Negociación reforzada y reevaluación de precios excesivos |
El precio deseado, las sumas gastadas en obras y una antigua tasación no son suficientes para fijar el valor actual. El comprador compara su vivienda con lo que puede adquirir con su presupuesto. Si las alternativas son más convincentes, esperar hasta 2027 no corrige este desfase.
Una reducción de precio debe responder sin embargo a un diagnóstico. Un anuncio poco consultado, un expediente incompleto o una difusión insuficiente pueden explicar la falta de visitas. Cuando las visitas son numerosas pero no resultan en ninguna oferta, el precio y las objeciones recurrentes merecen un examen más preciso. Recomendamos verificar estos puntos antes de modificar el monto mostrado.
Esperar también tiene un costo: gastos, fiscalidad, intereses eventuales y mantenimiento continúan según la situación del propietario. Este costo debe compararse con la ganancia esperada. Mostrar un precio más alto durante varios meses no mejora necesariamente el monto finalmente conservado. La duración forma parte del cálculo, tanto como el precio firmado.
Ejemplo hipotético:450€ al mesde cargas de conservación representan2700€durante seis meses. La devolución del capital está excluida: reconstituciona el patrimonio.
Este cálculo no justifica un descuento automático. Proporciona un elemento para comparar dos opciones: aceptar una oferta financiable hoy o esperar una oferta superior, aún incierta.
El producto neto esperado y la fecha deseada para vender permiten decidir lo que vale esta espera para usted. Un crédito a liquidar o una compra siguiente pueden modificar su arbitraje; no cambian el valor del inmueble a los ojos del comprador.
Comprar puede ser coherente cuando la vivienda responde a una necesidad durable, cuando su precio está justificado y cuando el financiamiento deja un margen de seguridad. Esperar puede ser preferible si el proyecto sigue siendo incierto, si el aporte es insuficiente o si las obras superan los medios disponibles. No recomendamos una decisión fundamentada únicamente en la esperanza de comprar en el punto más bajo del mercado.
El presupuesto completo debe integrar el precio, los gastos de adquisición, el seguro de crédito, los gastos y los gastos previsibles. En una propiedad horizontal, las actas de asamblea general y las obras anunciadas merecen tanta atención como la decoración. Un descuento obtenido en la compra puede desaparecer ante una obra olvidada.
Para negociar, privilegiamos elementos verificables: ventas comparables, presupuestos y características del inmueble. Una oferta explicada, acompañada de una financiación estudiada, proporciona al vendedor una base de discusión más sólida que una previsión general de bajada.
El horizonte de tenencia también importa. Una vivienda en la que piensa vivir varios años requiere una decisión diferente a una compra destinada a ser revendida rápidamente. El presupuesto debe conservar un margen para los gastos adicionales: un descuento en el precio no hace sostenible una cuota mensual ya demasiado elevada.
El carácter de una vivienda antigua no dispensa de examinar su estado y los trabajos a prever.
La demanda de alquileres no es suficiente para garantizar una buena rentabilidad. El observatorio local registraba en 2025 una renta mediana de 13,7€/m² sin gastos para los inmuebles arrendados vacíos. Su perímetro cubre Montpellier Méditerranée Métropole y cinco municipios adicionales. Esta mediana de los alquileres observados no constituye la renta previsible de un apartamento específico.Observatorio de alquileres, publicación de abril de 2026
El calendario energético también debe incluirse en el presupuesto. En la metrópolis, los inmuebles clasificados como F estarán sujetos a la prohibición de alquiler a partir de 2028, según las condiciones aplicables a los contratos de arrendamiento. La venta de un inmueble F sigue siendo posible.Servicio Público, reglas del DPE
Finalmente, el marco de alquileres aplicable en 2027 deberá ser verificado. La información oficial consultada describe un experimento de Montpellier hasta noviembre de 2026. No presumimos su continuación.Servicio Público, supervisión en Montpellier
A partir del 1 de enero de 2027, el coeficiente de conversión de la electricidad pasará de1,9 a 1,7Algunos alojamientos eléctricos podrán mejorar su calificación. Un certificado podrá actualizar un DPE válido, sin nueva visita y sin prolongar su validez.Servicio Público, reforma anunciada en septiembre de 2026
Este cambio no renueva el alojamiento ni reduce físicamente su consumo. Antes de negociar un descuento energético, será necesario verificar la etiqueta actualizada y los trabajos realmente necesarios.
No. Los datos disponibles no permiten afirmar una caída segura para todas las viviendas montpellieranas. Anticipamos sobre todo una selección según el precio, las características y la financiación.
Podría apoyar los presupuestos. Su efecto también dependería de la confianza, la oferta y las opciones de los vendedores. Este mecanismo no garantiza ningún aumento inmediato.
No. Es necesario verificar el resultado individual del DPE actualizado y los otros criterios aplicables a la vivienda. La modificación de un coeficiente no garantiza una nueva etiqueta.
Para su venta en Montpellier,una estimación en Alpaca Immobilierpermite comparar su precio con las características del inmueble, con referencias comparables y con los presupuestos de los compradores. Entonces dispone de una base para decidir si puede esperar o si un ajuste es preferible hoy.
Para ir más lejos
Nuestros expertos le acompañan de principio a fin, de la tasación a la firma.
Tasar mi propiedado llámenos al 09 70 70 31 07
Déjenos su número: un asesor de Alpaca Immobilier le llamará rápidamente.

