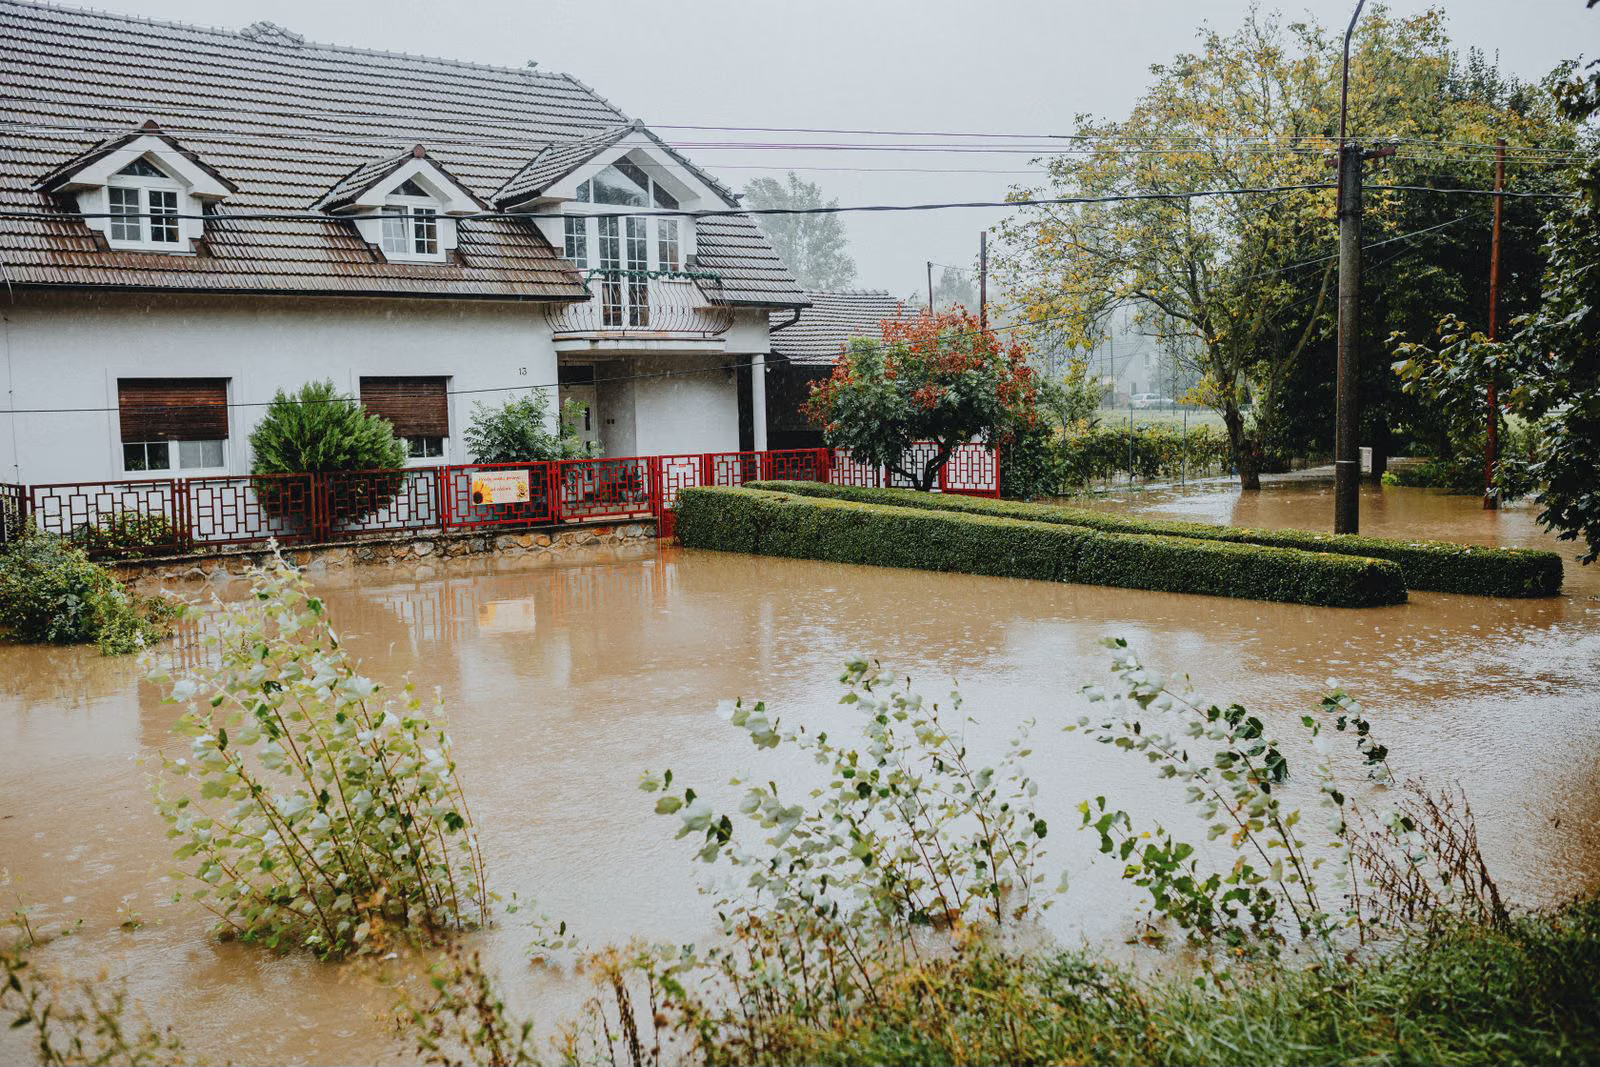
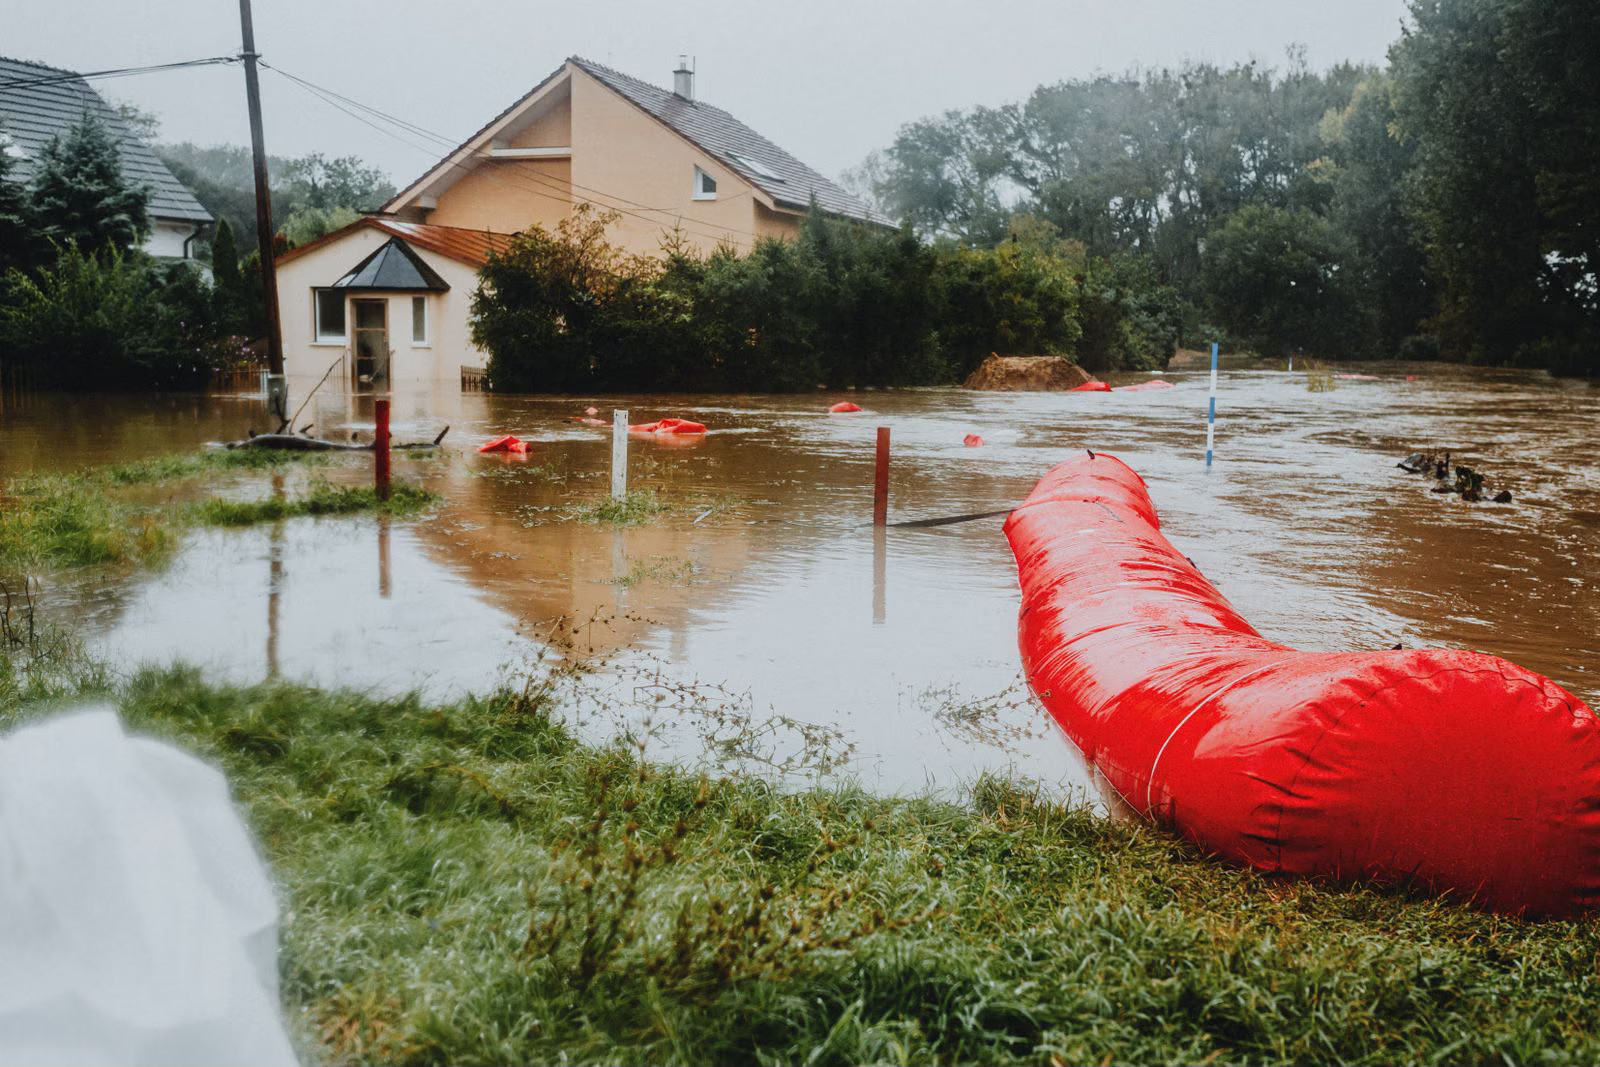
Hérault y Gard han pasado a alerta roja por lluvias e inundaciones este miércoles 30 de septiembre de 2026. Los colegios están cerrados, los tranvías parados y el agua ha llegado a sótanos y plantas bajas tanto en Montpellier como en los municipios vecinos. Cuando la vivienda afectada está alquilada, en cuanto el agua se retira surge siempre la misma pregunta: ¿quién se hace cargo de qué, entre el inquilino, el propietario y sus respectivas aseguradoras?
Gestionamos viviendas en Montpellier, Saint-Clément-de-Rivière, Le Crès y los municipios de alrededor. Recogemos aquí lo que explicamos a nuestros inquilinos y a nuestros propietarios arrendadores, en el orden en que se presentan las cosas.
Durante el episodio: la seguridad antes que los bienes
Mientras siga vigente la alerta, ningún objeto justifica un desplazamiento.
- No baje al sótano ni al aparcamiento subterráneo, ni siquiera para sacar el coche. Ahí es donde se producen la mayoría de los accidentes.
- No salga a la carretera. Treinta centímetros de agua bastan para arrastrar un vehículo.
- Si el agua entra en la vivienda, corte la electricidad y el gas y suba al piso de arriba con sus documentos, sus medicamentos y un teléfono cargado.
- En caso de peligro, llame al 112 o al 18.
Los mapas de Météo-France y de Vigicrues se actualizan de forma continua.
En cuanto el agua se retira: reunir las pruebas
La indemnización depende de lo que pueda demostrar. Antes de limpiar nada:
- Fotografíe y grabe en vídeo cada estancia y después cada objeto dañado, con la marca del nivel que alcanzó el agua en las paredes.
- No tire nada antes de la visita del perito o del acuerdo por escrito de la aseguradora. Si un objeto debe desecharse por motivos de higiene, fotografíelo antes desde varios ángulos.
- Elabore la lista de bienes afectados y reúna lo que acredite su valor: facturas, extractos bancarios, confirmaciones de pedido, fotos anteriores.
- Limite el agravamiento de los daños (ventilar, elevar los muebles, achicar el agua si puede hacerse sin riesgo) y conserve las facturas de esos gastos.
- Avise a su propietario o a su administrador ese mismo día, por escrito, con las fotos.
No emprenda obras de reparación antes de que la aseguradora haya constatado los daños: de usted solo se esperan las medidas de urgencia.
Temporal o catástrofe natural: dos garantías, dos calendarios
Los daños de un episodio mediterráneo (épisode méditerranéen) se reparten entre dos garantías, según su causa.
Los efectos del viento (tejas arrancadas, un árbol caído, una persiana arrancada, lluvia que entra por un tejado dañado) corresponden a la garantía de temporal (garantie tempête), incluida en todo contrato de seguro de hogar que cubra los daños a los bienes. Se aplica sin necesidad de decreto. La ley obliga a que el contrato le conceda al menos cinco días hábiles para declarar el siniestro.
La inundación en sí (desbordamiento de un río, escorrentía, corrimiento de lodo, subida del nivel freático) corresponde a la garantía de catástrofes naturales (garantie catastrophes naturelles). Solo se aplica si un decreto interministerial (arrêté), publicado en el Journal officiel, reconoce el estado de catástrofe natural para el municipio y el periodo afectados. Son los ayuntamientos quienes lo solicitan a la prefectura. A partir de ese momento dispone de 30 días desde la publicación del decreto para declarar.
Le aconsejamos no esperar a ese decreto. Declare desde ahora a su aseguradora, a través de su aplicación, de su área de cliente o por carta certificada con acuse de recibo: el día de la publicación, su expediente ya estará abierto y fechado.
Lo que cubre el seguro del inquilino
El inquilino tiene la obligación de asegurar la vivienda contra los riesgos locativos (risques locatifs). Esta garantía mínima cubre su responsabilidad frente al propietario (incendio, explosión, daños por agua que él hubiera causado). No cubre sus propios bienes.
Para que sus bienes sean indemnizados, necesita un seguro multirriesgo de hogar (multirisque habitation) que asegure el mobiliario. Es el caso de la gran mayoría de los contratos, pero no de las fórmulas básicas limitadas a los riesgos locativos. Basta con echar un vistazo a las condiciones particulares (conditions particulières) para saberlo.
Con un seguro multirriesgo de hogar, su aseguradora indemniza:
- sus muebles, sus electrodomésticos, su ropa y sus efectos personales;
- las mejoras que usted mismo haya realizado (pintura, estanterías fijadas, una cocina que haya instalado);
- el contenido del trastero o del garaje, dentro de los límites previstos en el contrato;
- sus gastos de realojamiento de urgencia, en caso de catástrofe natural reconocida, si su vivienda habitual queda inhabitable. Esta cobertura puede llegar a seis meses.
En catástrofe natural, queda a su cargo una franquicia legal de 380€. No puede eliminarse mediante recargo.
Su vehículo depende de su seguro de automóvil y no del seguro de hogar. Solo se indemniza si la póliza incluye una garantía de daños (todo riesgo, incendio, robo o rotura de lunas). Un seguro a terceros básico no cubre un coche anegado.
Lo que corresponde al propietario y a su seguro
La construcción pertenece al propietario, por lo que es su seguro el que la repara. En una comunidad de propietarios (copropriété), el seguro de propietario no ocupante (assurance propriétaire non occupant, PNO) es obligatorio. Cubre:
- las paredes, los suelos, los techos, la carpintería;
- los equipamientos de la vivienda: caldera, calentador de agua, cuadro eléctrico, la cocina y el baño suministrados;
- en un alquiler amueblado, el mobiliario y los electrodomésticos aportados por el arrendador, siempre que la póliza cubra el contenido.
Las zonas comunes (portal, trasteros, aparcamiento, ascensor, tejado) corresponden al seguro del edificio, cuyo siniestro declara el administrador de fincas (syndic).
El inquilino no tiene que asumir estas reparaciones. La ley de 6 de julio de 1989 lo hace responsable de los daños ocurridos durante el arrendamiento, salvo cuando se deben a un caso de fuerza mayor, como es una inundación. Por tanto, el propietario no puede descontar el coste de la reparación de la fianza (dépôt de garantie).
Inquilino y propietario declaran, por tanto, cada uno por su lado, a su propia aseguradora, lo que les pertenece. Los dos expedientes avanzan en paralelo.
Lo que no cubre nadie
Algunas situaciones dejan una parte a su cargo, y conviene conocerlas de antemano:
- los bienes de un inquilino asegurado únicamente para los riesgos locativos;
- el vehículo asegurado a terceros básico;
- los objetos guardados en trasteros o sótanos por encima del límite que muchos contratos fijan para esos espacios;
- la franquicia legal, que siempre se descuenta;
- los bienes cuya existencia o valor no pueda acreditarse.
Sin decreto de catástrofe natural, una inundación por escorrentía o desbordamiento no se indemniza por esta garantía. Algunos contratos incluyen una garantía de inundación aparte: revise el suyo.
¿Y el alquiler, si la vivienda está dañada?
El alquiler se sigue debiendo mientras la vivienda sea habitable, aunque presente desperfectos. El Código Civil francés prevé después tres situaciones:
- Si la vivienda queda destruida o totalmente inhabitable, el contrato se resuelve de pleno derecho, sin preaviso. El alquiler deja de devengarse el día del siniestro y se devuelve la fianza. El propietario no está obligado ni a reconstruir ni a realojar.
- Si la vivienda queda parcialmente inutilizable, el inquilino puede solicitar una reducción del alquiler o la resolución del contrato.
- Si unas obras urgentes duran más de 21 días, el alquiler se reduce en proporción a la duración y a la parte de la vivienda de la que se ve privado el inquilino.
Mientras el contrato siga vigente, no suspenda el pago por iniciativa propia. Una reducción se acuerda por escrito con el arrendador o su administrador. La ANIL detalla estas normas y las ADIL, las agencias departamentales de información sobre vivienda, asesoran gratuitamente.
Obtener una indemnización correcta: los puntos que marcan la diferencia

- Declarar pronto y por escrito, conservando constancia del envío.
- Cuantificar con precisión: una lista fechada, bien por bien, con justificante, pesa más que una estimación global.
- Estar presente en la peritación y releer el informe antes de firmarlo. Puede impugnar una valoración y solicitar una contraperitación.
- Pedir un anticipo. En catástrofe natural, la aseguradora debe abonar una provisión en los dos meses siguientes a la entrega de su estimación de daños o a la publicación del decreto, y después el saldo de la indemnización en los tres meses a contar desde la misma fecha.
- Conservar todas las facturas: achique de agua, deshumidificador, guardamuebles, noches de hotel.
En resumen
| Bien o gasto | Quién declara | Qué seguro |
|---|---|---|
| Muebles y efectos personales del inquilino | El inquilino | Su seguro multirriesgo de hogar |
| Paredes, suelos, caldera, cocina suministrada | El propietario | Su seguro de propietario no ocupante |
| Mobiliario de una vivienda amueblada | El propietario | Su seguro, si cubre el contenido |
| Zonas comunes, tejado, aparcamiento | El administrador de fincas (syndic) | El seguro del edificio |
| Coche | Su propietario | El seguro del automóvil, con garantía de daños |
| Realojamiento de urgencia del inquilino | El inquilino | Su seguro multirriesgo de hogar, en catástrofe natural |
Si su vivienda está gestionada por Alpaca Immobilier, declare los daños desde su área de cliente, pestaña Asistencia, con fotos. Seguimos a disposición de nuestros inquilinos y haremos todo lo posible en cada situación. Propietarios que ocupan su vivienda: nuestro artículo sobre los árboles caídos y las casas inundadas en los alrededores de Montpellier trata su caso. Y si desea confiarnos un inmueble, nuestro servicio de gestión de alquileres se encarga de estos trámites.