Depuis quelques mois, les demandes de viager se multiplient à l'agence. Et les raisons qui poussent certains de nos vendeurs vers ce mode de vente nous laissent parfois un peu désarmés.
Nous nous attendions à parler de retraites trop justes, d'une maison devenue trop grande, d'un jardin qu'il faut payer quelqu'un pour entretenir. Ces raisons existent, bien sûr. Mais de plus en plus souvent, au deuxième rendez-vous, autour d'un café dans la cuisine, la vraie raison finit par sortir : « Mes enfants ne viennent plus. Je ne veux pas qu'ils touchent à cette maison. »
Derrière cette phrase, il y a presque toujours une souffrance. Un fils qui n'appelle plus depuis des années. Une fille partie fâchée après un remariage que personne n'avait accepté. Des parents qui ont aidé pour l'apport, pour les études, pour les petits-enfants et qui passent aujourd'hui Noël seuls. Ils ne nous demandent pas un conseil juridique. Ils nous disent qu'ils ont mal et qu'ils veulent reprendre la main sur la seule chose qui leur reste vraiment : leur maison.
Nous ne sommes pas là pour dire qui a raison dans ces familles. Notre rôle, c'est d'être honnêtes avec les personnes qui nous font confiance. Le viager permet de vivre de sa maison de son vivant et parfois le résultat ressemble beaucoup à une mise à l'écart des enfants. Il ne permet pas de les déshériter au sens juridique. Et c'est souvent cette nuance qui décide si la vente tiendra ou si ces mêmes enfants l'attaqueront devant un tribunal après le décès. Pour les bases du mécanisme, notre page de référence sur le viager détaille le calcul et la fiscalité.
Peut-on vraiment déshériter un enfant en France ?
C'est la première question que nous posent ces vendeurs et la réponse les déçoit souvent : non, pas directement. En France, les enfants sont protégés par la réserve héréditaire (articles 912 et suivants du Code civil). Une part de votre patrimoine leur revient obligatoirement à votre décès, même si vous écrivez le contraire dans votre testament :
| Nombre d'enfants | Réserve des enfants | Quotité disponible |
|---|---|---|
| 1 enfant | 1/2 | 1/2 |
| 2 enfants | 2/3 (1/3 chacun) | 1/3 |
| 3 enfants ou plus | 3/4, partagés à parts égales | 1/4 |
La quotité disponible, c'est la seule part dont vous faites vraiment ce que vous voulez. Vous pouvez la léguer à un ami, à une association ou la donner en plus à l'enfant qui est resté présent. Le reste appartient déjà, en quelque sorte, à vos enfants.
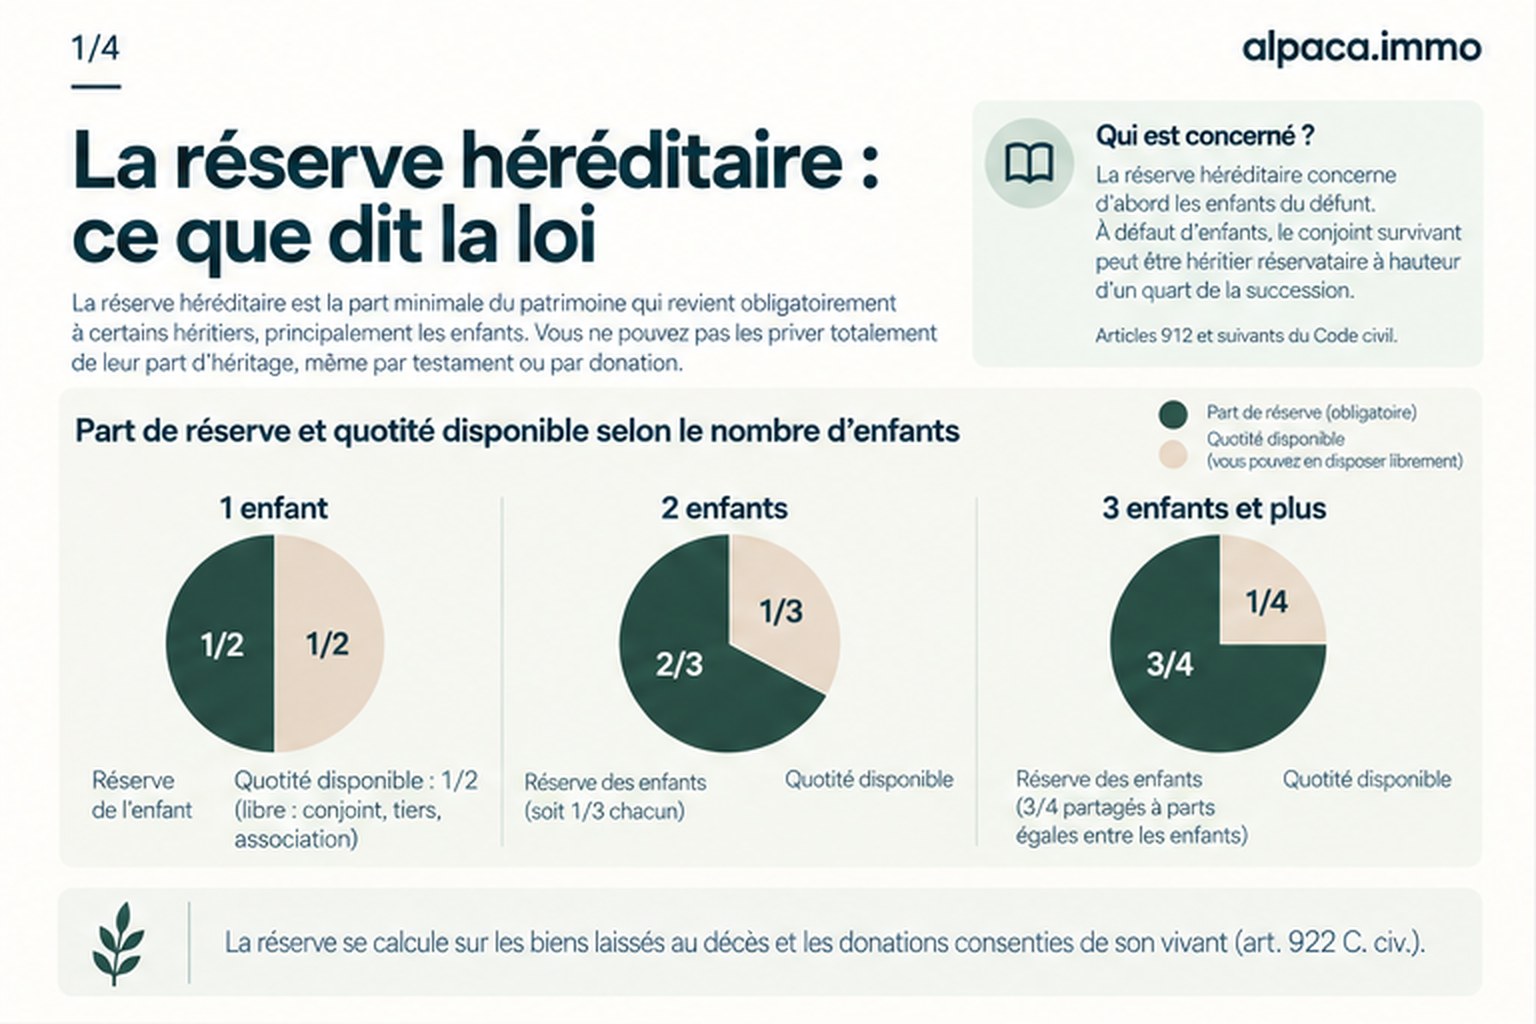
Prenons un cas que nous rencontrons régulièrement : un patrimoine de 600000€, deux enfants, aucune donation antérieure. La réserve globale atteint 400000€, soit 200000€ par enfant et la quotité disponible 200000€. Si la brouille ne concerne que l'un des deux, le parent peut léguer toute la quotité disponible à l'autre : le premier reçoit alors 400000€, le second 200000€. Il peut aussi attribuer ces 200000€ à un proche ou à une association. Mais la phrase « je ne laisse rien à mon fils », écrite dans un testament, n'a aucun effet sur sa part réservée. Il la touchera quoi qu'il arrive. C'est souvent à ce moment du rendez-vous que le silence se fait.
La réserve protège aussi le conjoint survivant non divorcé lorsqu'il n'y a pas de descendant : les libéralités ne peuvent alors dépasser les trois quarts du patrimoine.
Deux autres règles surprennent presque toutes les familles que nous accompagnons. La première : la réserve ne se calcule pas seulement sur ce que vous laissez au décès. Les donations faites de votre vivant sont réintégrées dans le calcul (article 922). Donner la maison à un neveu cinq ans avant de mourir ne la fait donc pas disparaître de l'équation. La seconde : un enfant lésé dispose d'une action en réduction pendant cinq ans après l'ouverture de la succession ou deux ans à compter du jour où il a découvert l'atteinte à sa réserve, dans la limite de dix ans après le décès (article 921). Ce délai ne vaut que pour l'action en réduction. Une demande d'annulation de la vente pour un autre motif, comme l'insanité d'esprit ou l'absence d'aléa, obéit à ses propres règles de prescription.
Il y a pourtant une chose que la réserve ne fait pas. Elle porte sur ce que vous possédez et sur ce que vous donnez. Elle ne vous interdit ni de vendre ni de dépenser. Et c'est exactement là que le viager entre en jeu.
Ce que le viager change réellement
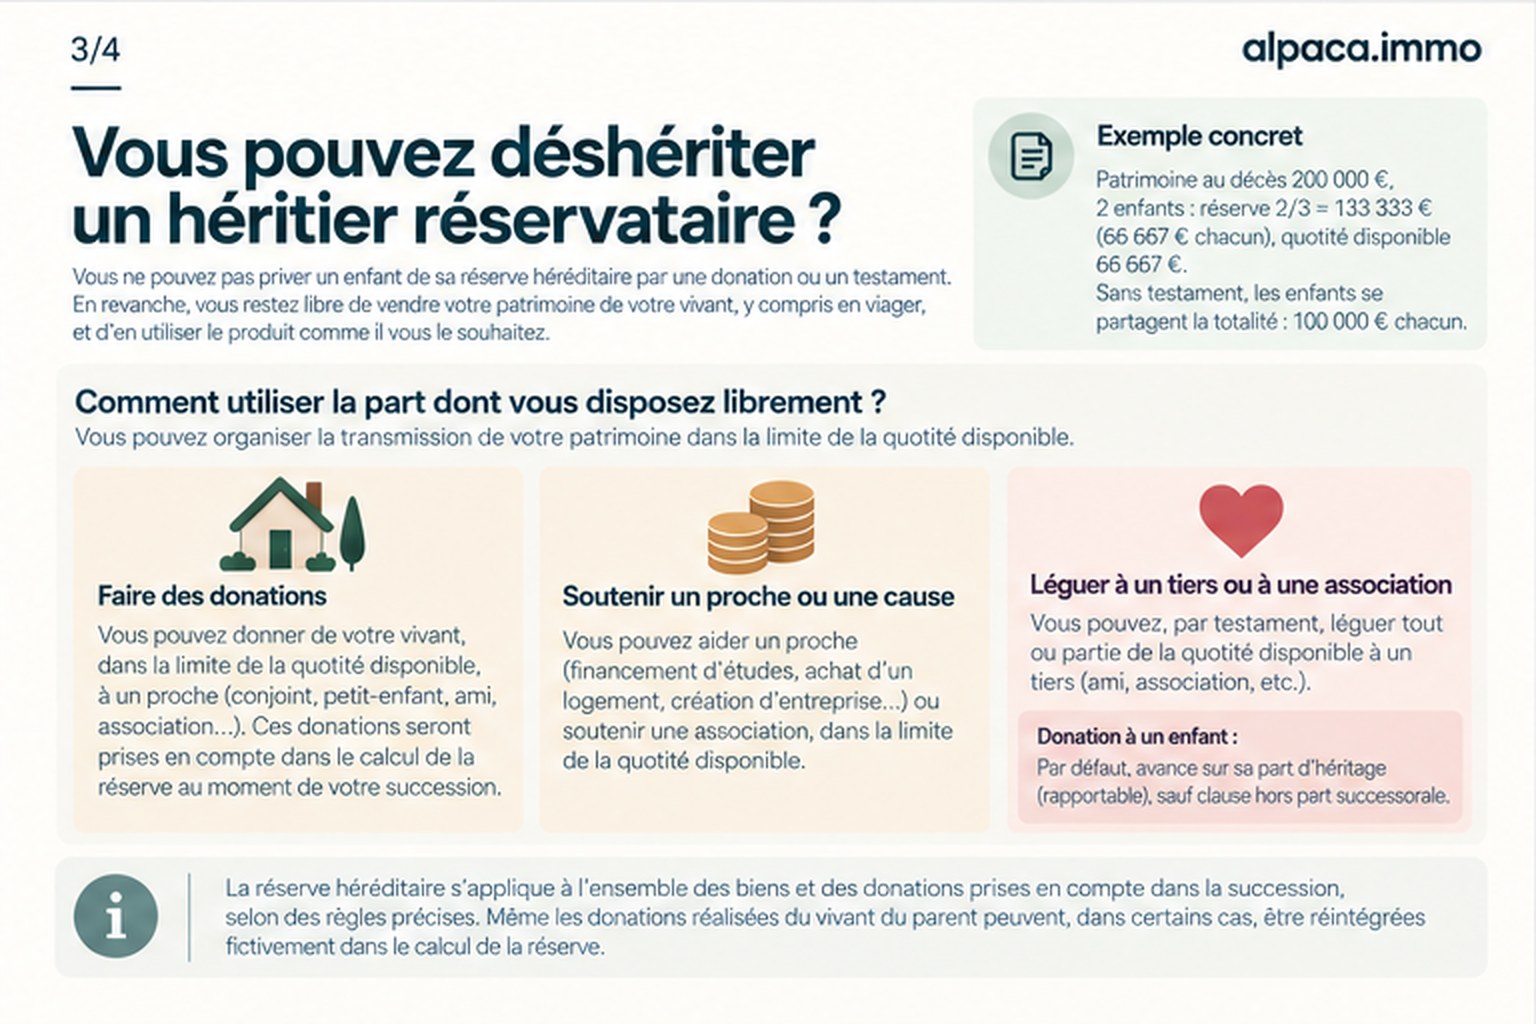
Quand vous vendez votre maison en viager à un acheteur sans lien de famille et à un prix juste, il n'y a ni donation ni appauvrissement. Votre maison est remplacée par un bouquet (un capital versé à la signature) et par une rente mensuelle jusqu'à votre décès, pour une valeur équivalente. Vos enfants ne peuvent pas contester la vente au seul motif qu'elle réduit leur héritage : vous restez libre de disposer de vos biens à titre onéreux. Nous le rappelons souvent aux vendeurs qui culpabilisent : vos enfants ont des droits dans votre succession, pas celui de vous empêcher de vendre et de profiter de ce que vous avez construit.
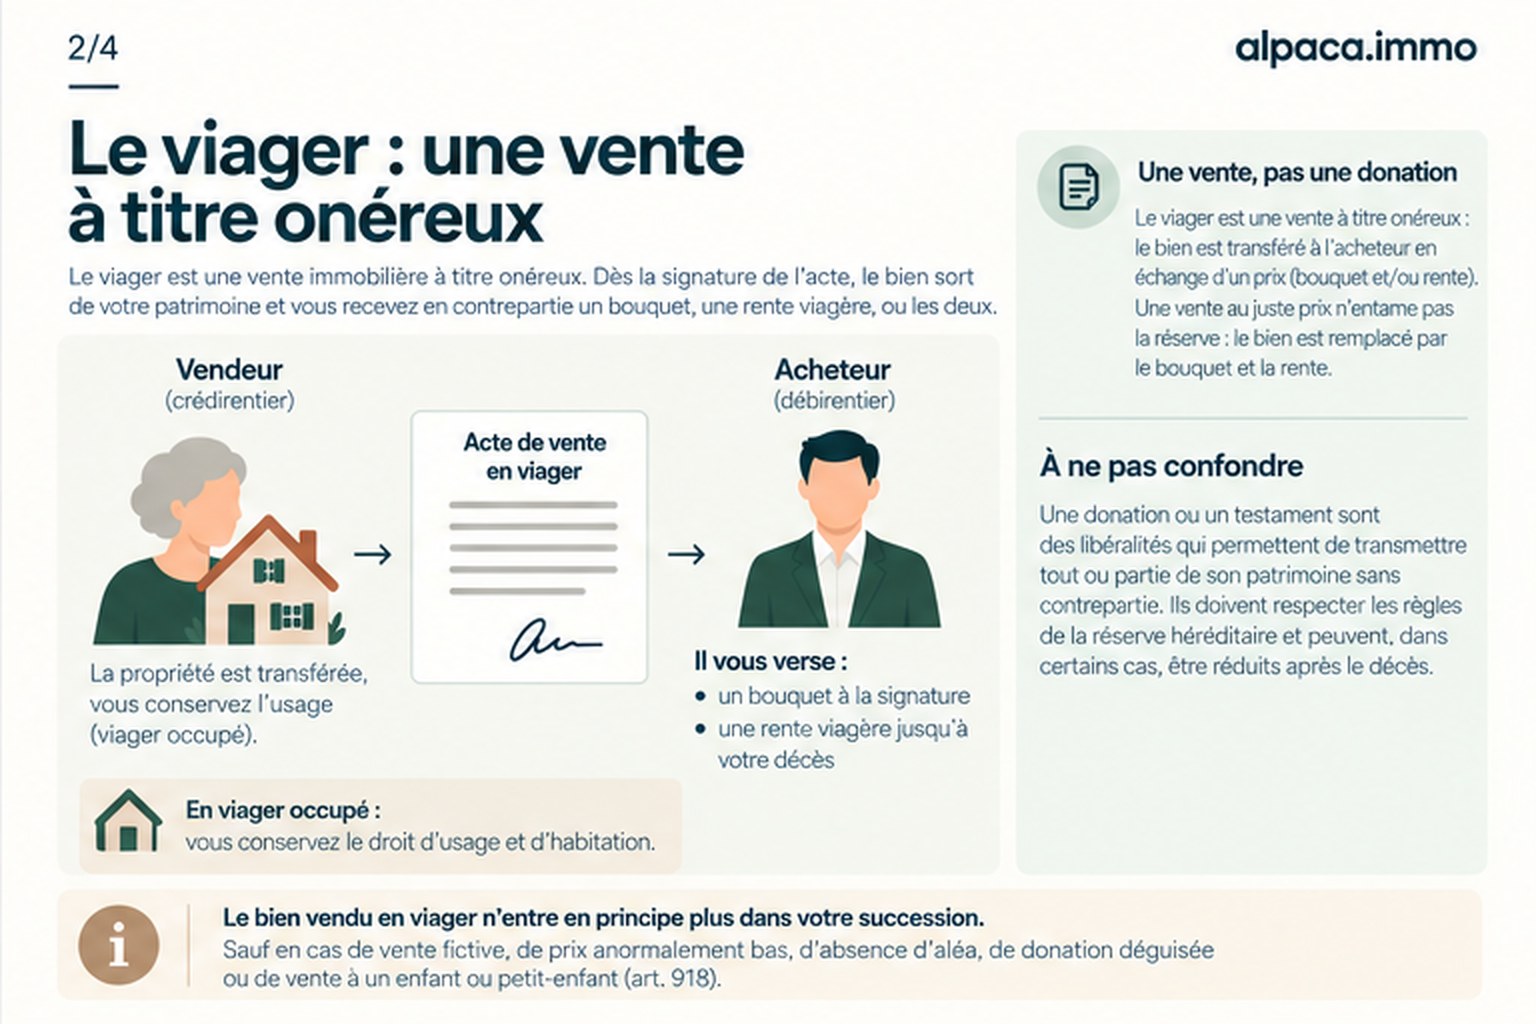
Dans un viager occupé, l'acte vous réserve soit un droit d'usage et d'habitation, soit un usufruit. Le premier vous permet d'habiter le logement vous-même, rien de plus. Le second va plus loin : vous pouvez aussi le louer et encaisser les loyers, ce qui change tout le jour où vous ne pouvez plus y vivre. Ce choix pèse sur le bouquet et la rente, puisque l'acheteur récupère plus ou moins de droits. Nous préférons qu'il soit tranché calmement avant la signature plutôt que découvert le jour où il devient urgent.
Au décès, l'acheteur devient pleinement propriétaire et la maison quitte définitivement la famille. Si votre vœu était que vos enfants ne récupèrent pas cette maison-là, il sera exaucé.
Il faut pourtant regarder la suite avec lucidité. Le bouquet laissé sur un compte, les rentes mises de côté mois après mois, tout cela fait partie de votre succession. Vos enfants en hériteront selon les règles de la réserve, comme de n'importe quel autre avoir. Un exemple aide à le mesurer.
Une veuve de 78 ans, deux enfants, une maison estimée 300000€ et rien d'autre. Si elle ne fait rien, ses enfants héritent de la maison. Si elle la vend en viager occupé et qu'elle dépense le bouquet et les rentes pour voyager, payer une aide à domicile et adapter son logement, il restera peut-être 20000€ sur son compte à son décès. Ses enfants se partageront ces 20000€. Si elle a au contraire placé le bouquet sans y toucher et épargné une partie des rentes, ce capital entrera dans sa succession et ses enfants se le partageront tout autant.
Le viager ne retire donc rien à vos enfants par lui-même. Il vous donne les moyens de profiter de votre patrimoine et seul ce que vous n'aurez pas dépensé leur reviendra. Pour beaucoup de nos vendeurs, c'est finalement ce qu'ils cherchaient : non pas punir, mais vivre enfin pour eux.
Les situations où la vente peut être contestée
C'est la partie que nous prenons le plus de temps à expliquer. Ces situations sont celles que les montages improvisés oublient et ce sont aussi celles qui coûtent le plus cher aux familles, en argent comme en années de procédure.
La vente à un enfant ou un petit-enfant (article 918)
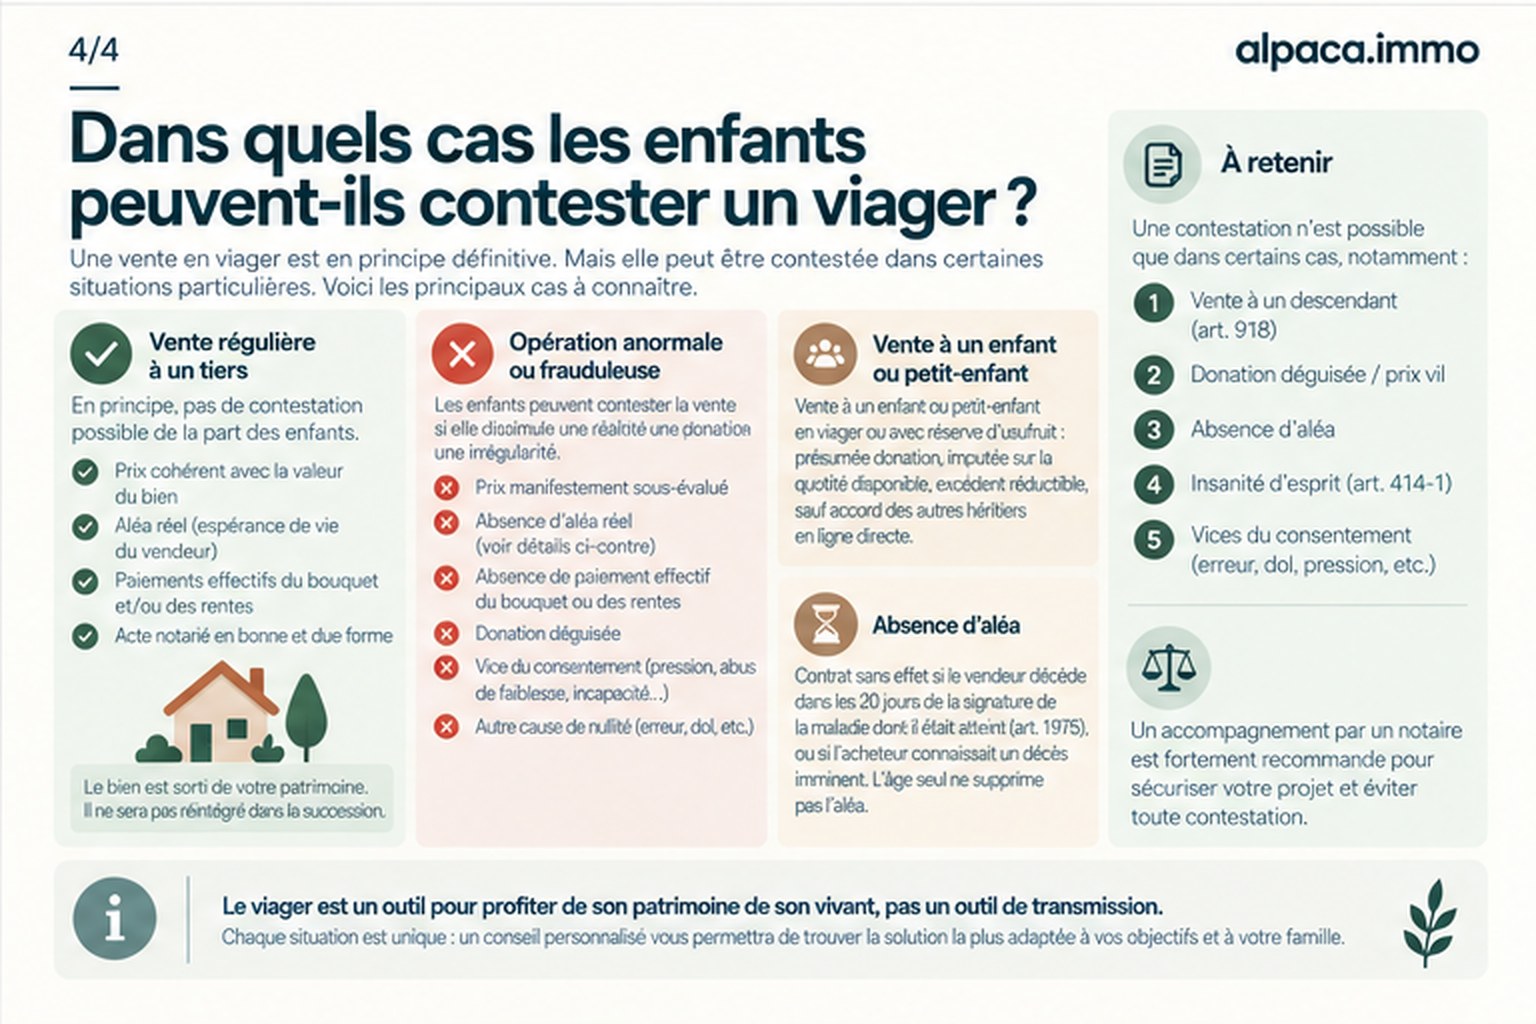
Certains parents imaginent vendre en viager à l'enfant resté proche pour avantager celui-ci au détriment des autres. Cela ne fonctionne pas. L'article 918 du Code civil présume que tout bien vendu à un héritier en ligne directe contre une rente viagère, à fonds perdu ou avec réserve d'usufruit, est une libéralité. La valeur du bien est imputée sur la quotité disponible et l'excédent est réductible au profit des autres enfants.
Cette présomption joue quelle que soit la date de la vente, sans aucune condition de délai. Elle ne tombe que si les autres héritiers en ligne directe ont consenti à la vente, en pratique en signant l'acte. Le même raisonnement s'applique à un petit-enfant.
La donation déguisée en vente
Si le prix est anormalement bas, si la rente est dérisoire ou si le vendeur ne perçoit rien de réel, le juge peut requalifier le viager en donation déguisée. La maison est alors traitée comme un bien donné : elle est réintégrée dans le calcul de la réserve et les enfants peuvent agir en réduction. L'administration fiscale peut aussi réclamer les droits de donation, à 60% entre personnes non parentes, avec des pénalités en plus.
Un prix vil peut même entraîner la nullité pure et simple de la vente. C'est pour cela que nous tenons à une estimation sérieuse de la valeur vénale et à un calcul du bouquet et de la rente sur les barèmes reconnus, que nous documentons dans chaque dossier. Le jour où un enfant contestera, ces pièces parleront pour vous.
L'absence d'aléa
Le viager repose sur une incertitude : personne ne sait combien de temps le vendeur vivra. Un contrat qui en est dépourvu ne tient pas. Le Code civil prévoit qu'il est sans effet si le vendeur décède, dans les vingt jours de la signature, de la maladie dont il était déjà atteint (article 1975). Au-delà de ce délai, les tribunaux annulent aussi la vente lorsque l'acheteur savait que le décès était imminent. L'âge, seul, ne supprime pas l'aléa : un vendeur de 90 ans en bonne santé peut tout à fait vendre en viager.
L'insanité d'esprit et les vices du consentement
Les héritiers peuvent, dans certaines conditions, demander l'annulation d'un acte signé par un parent dont les facultés étaient altérées (article 414-1) ou dont le consentement a été obtenu par erreur, pression ou manœuvre. Quand une rupture familiale est connue, c'est souvent l'argument qu'ils choisissent : « Papa n'avait plus toute sa tête. » Un certificat médical récent au moment de la signature et un notaire qui reçoit le vendeur seul désamorcent la plupart de ces contestations. Nous le proposons systématiquement, sans jamais le présenter comme une marque de défiance.
Les points qui se découvrent trop tard
Le départ en maison de retraite
C'est le scénario que personne n'a envie d'imaginer en signant. Un vendeur signe à 75 ans un viager occupé. À 83 ans, sa santé l'oblige à entrer en EHPAD. Le logement reste vide, l'acheteur aimerait en disposer et le vendeur a besoin de revenus supplémentaires pour payer son hébergement. Si rien n'a été prévu, la rente ne bouge pas : sa majoration en cas de libération anticipée du logement n'a rien d'automatique, le Congrès des notaires le rappelle régulièrement.
L'acte doit donc organiser la possibilité pour le vendeur de renoncer à son droit d'occupation, la façon de notifier cette renonciation, la date à laquelle l'acheteur récupère le logement et le calcul de la rente majorée qui en découle. Pour un vendeur âgé, c'est souvent la clause qui finance la maison de retraite.
C'est pourquoi nous l'intégrons à chacun de nos dossiers, même quand le vendeur se sent en pleine forme le jour de la signature. Elle lui laisse une porte de sortie : quitter son logement le jour où il le souhaite ou le doit, sans perdre le revenu qui correspond à ce départ. Nous en négocions les termes avec l'acheteur dès l'offre, à un moment où il les accepte sans difficulté, puis nous les transmettons au notaire pour qu'ils figurent dans l'acte.
Bouquet ou rente
Aucun viager ne ressemble à un autre. Un vendeur qui doit solder un crédit ou financer un projet a besoin d'un bouquet important. Un autre cherche d'abord un complément de revenus jusqu'à la fin de sa vie. Le bouquet n'est pas obligatoire : les parties le fixent librement et son montant détermine celui de la rente. Le bon montage n'est pas celui qui affiche le plus gros chiffre, c'est celui qui colle à la vie que le vendeur veut mener.
La fiscalité
Bonne nouvelle d'abord : le bouquet n'est pas un revenu imposable. La rente l'est, sur une fraction qui dépend de l'âge du vendeur au premier versement : 70% avant 50 ans, 50% entre 50 et 59 ans, 40% entre 60 et 69 ans, 30% à partir de 70 ans. La vente d'une résidence principale est exonérée de plus-value. Celle d'une résidence secondaire ou d'un bien locatif peut en revanche déclencher une imposition, calculée sur la valeur totale de la vente.
Les rentes impayées
Beaucoup de vendeurs pensent qu'ils récupéreront leur maison si l'acheteur cesse de payer. Ce n'est pas automatique : le défaut de paiement ne suffit pas, à lui seul, à reprendre le bien (article 1978). Sans clause résolutoire dans l'acte, le vendeur se retrouve à poursuivre un débiteur au lieu de rentrer en possession de sa maison. Cette clause doit figurer dans tout contrat.
Reste le choix de l'acheteur. S'il n'a pas la trésorerie pour tenir quinze ou vingt ans de rentes, c'est le vendeur qui en supporte le risque. Nous vérifions sa capacité de financement avant toute signature, comme pour une vente classique.
Les autres voies à connaître
Le viager n'est pas la seule façon de reprendre la main sur sa succession et ce n'est pas toujours la meilleure. Il nous arrive de le déconseiller.
Une vente classique au prix du marché, suivie d'une vie financée par le produit de la vente, produit juridiquement le même effet, puisque ce qui est dépensé ne se transmet pas. La différence tient au logement, qu'il faut retrouver et à la gestion d'un capital important.
Dans la vente à terme, le prix est versé en mensualités sur une durée fixe, sans aléa. Si le vendeur décède avant le terme, ses héritiers continuent de percevoir les mensualités. C'est l'inverse de l'effet recherché, mais pour un vendeur de moins de 70 ans, la vente à terme est souvent plus équilibrée qu'un viager.
Avec l'assurance-vie, les capitaux versés au bénéficiaire désigné échappent en principe à la succession et à la réserve. Le principe a une limite : les primes manifestement exagérées au regard de l'âge, du patrimoine et des revenus du souscripteur sont réintégrées (article L132-13 du Code des assurances). Verser l'essentiel de son patrimoine sur un contrat à 85 ans, au profit d'un tiers, expose à cette requalification.
Un testament portant sur la quotité disponible permet d'attribuer à qui vous voulez la part non réservée : la moitié avec un enfant, un tiers avec deux, un quart à partir de trois.
Le conjoint peut aussi être avantagé. Sans descendant, vous pouvez lui donner jusqu'aux trois quarts de votre patrimoine, sans que les enfants puissent s'y opposer (article 914-1). Entre époux, d'autres outils existent (donation au dernier vivant, aménagement du régime matrimonial) dont les effets sur les enfants d'une première union doivent être étudiés avec votre notaire.
Reste l'exclusion totale, qui n'existe que dans deux cas : l'indignité successorale, réservée à des faits d'une extrême gravité commis envers le défunt et jugés pénalement et la renonciation volontaire d'un enfant à agir en réduction, signée devant deux notaires. Dans les deux cas, la décision ne vous appartient pas seul.
Parlons de votre situation
Vouloir vivre de sa maison plutôt que la garder pour des enfants qui ne viennent plus n'a rien de honteux. Nous l'entendons sans jugement et nous prenons le temps qu'il faut. Mais nous voulons que la vente soit solide : d'abord pour vous, de votre vivant, ensuite pour qu'elle ne devienne pas après votre décès le procès que vous vouliez justement éviter.
Nous estimons la valeur vénale de votre bien et chiffrons le bouquet et la rente, puis nous travaillons avec votre notaire pour traiter chaque point de fragilité avant la signature, à commencer par la clause de départ anticipé qui vous permettra de quitter votre logement sans y laisser une partie de vos revenus. Les questions de succession proprement dites relèvent de votre notaire ou d'un avocat en droit de la famille, vers qui nous vous orientons dès qu'elles se posent.
Nos honoraires sont ceux d'une vente classique : 5% TTC en mandat exclusif, 6% TTC en mandat simple, calculés sur la valeur vénale du bien et dus uniquement si la vente est signée. Le détail figure dans notre barème.
Pour aller plus loin sur le viager :