
Dicas para compradores
Como saber se uma agência imobiliária na França é confiável: as 8 verificações oficiais
24 de julho de 2026·8 min
Em Montpellier, esperar até 2027 não será suficiente para vender um imóvel anunciado com preço muito alto.Defendemos uma posição simples: quando uma superavaliação é constatada, é melhor corrigi-la do que contar com uma recuperação para compensá-la. A atratividade da cidade sustenta a demanda, mas os compradores devem sempre conseguir financiar o preço solicitado.
Prevemos para 2027 um mercado seletivo, com grandes disparidades entre imóveis e vendedores. Um imóvel bem posicionado consegue encontrar comprador. Um preço excessivo, obras mal orçadas ou um financiamento frágil podem prolongar a espera.
Para os compradores, o raciocínio tem seu contrapartida: esperar por uma queda de preços pode sair caro se, enquanto isso, o crédito aumentar. É essa dupla arbitragem que guiará nossa leitura de 2027, sem pretender anunciar antecipadamente o preço de cada imóvel.
Análise interrompida em 8 de outubro de 2026. As datas das estatísticas são especificadas: algumas descrevem transações anteriores a 2026.
Os dados disponíveis mostram um ajuste de preços, sem permitir anunciar uma queda geral em 2027. Para os atos assinados entre julho de 2024 e junho de 2025, os tabeliães de Hérault registravam em Montpellier uma mediana de 3260€/m² para apartamentos antigos, em recuo de 1,6% ao ano. O preço mediano das casas antigas atingia 365600€, com uma queda anual de 5%. Esses números descrevem as vendas realizadas e a composição dos imóveis vendidos. Eles não constituem uma avaliação individual.Tabeliães de Hérault, boletim de outubro de 2025
Mais recentemente, o barômetro SeLoger de 1º de setembro de 2026 estimava os apartamentos a 3415€/m² e as casas a 3978€/m². Indicava respectivamente −2,2% e −4% em um ano, com um prazo médio de venda de 88 dias, contra 77 um ano antes. Essas são estimativas provenientes de outra ferramenta, não uma nova série de escrituras notariais.SeLoger, 18 de setembro de 2026
Comparar diretamente 3260€/m² e 3415€/m² para deduzir um aumento seria enganoso: os períodos, os métodos e os imóveis observados diferem. Uma estimativa séria se constrói a partir de vendas comparáveis, com suas datas e suas características. O andar, a fachada, o estado ou as despesas podem explicar uma diferença que a média de Montpellier apaga completamente. As reações dos compradores servem então para verificar se o preço de apresentação é coerente.
O orçamento de compra depende do preço solicitado e do custo do financiamento. Em agosto de 2026, o Banco de França media uma taxa média de 3,32% para novos créditos habitacionais fora das renegociações. Havia aumentado 24 pontos base desde o início do ano. Esta média nacional cobre todas as durações: não é nem uma oferta de vinte e cinco anos, nem uma TAEG. Exclui taxas e seguros.Banco da França, publicação de 6 de outubro de 2026
Um aumento da taxa reduz o capital acessível com prestação constante. Uma queda no preço pode então ser parcialmente absorvida pelo financiamento. O adquirente não necessariamente ganhou poder de compra. Para 2027, não contamos, portanto, com nenhuma promessa de crédito mais barato. O método correto consiste em partir de um financiamento realmente estudado, depois determinar o preço compatível com esse orçamento. Esperar simultaneamente uma forte queda dos preços e uma queda das taxas equivale a acumular duas hipóteses.
Calculamos o capital emprestável para uma parcela mensal de1200€ por vinte e cinco anos, de acordo com três taxas fixas hipotéticas.
# Taxa utilizada na simulação | Capital emprestável aproximado |
|---|---|
3% | 253052€ |
3,32% | 244388€ |
4% | 227343€ |
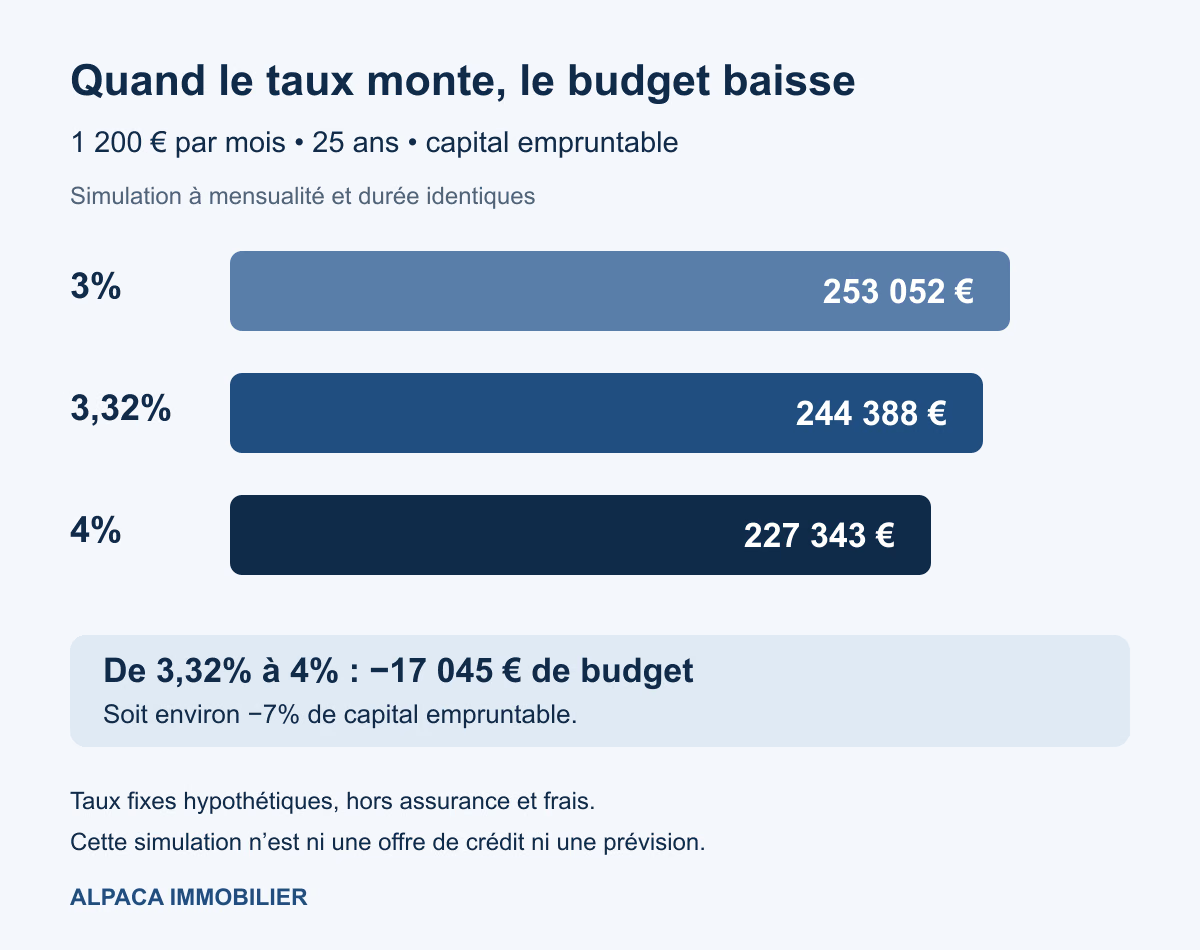
Com mensalidade e prazo idênticos, um aumento hipotético da taxa de 3,32% para 4% reduz o capital financiável em 17045€. Simulação sem seguro e taxas, sem valor previsional.
Cálculo original com 300 parcelas mensais, sem incluir seguro e taxas. A taxa de 3,32% é utilizada como hipótese; a estatística nacional não garante nenhuma oferta nesse prazo.
Com 4%, o capital acessível diminui aproximadamente17045€, ou seja6,97%, em comparação com o cenário de 3,32%. A passagem para 4% permanece uma hipótese. Mas o cálculo expõe o risco da espera: uma redução do preço pedido pode ser absorvida por uma perda de capacidade de empréstimo. Para o vendedor, isso significa também que um comprador interessado hoje não disporá necessariamente do mesmo orçamento alguns meses depois.
Montpellier mantém uma dinâmica demográfica mensurável. A população municipal atingiu 310.240 habitantes em 2023, contra 285.121 em 2017. A diferença representa 25.119 habitantes adicionais em seis anos, calculada a partir dos valores publicados. Esses números descrevem a população passada, não a de 2026 ou 2027.INSEE, populações de referência 2023
Esse crescimento atende às necessidades habitacionais. Isso não significa que cada novo habitante deseja comprar, dispõe de entrada ou pode financiar o preço anunciado. O dossiê municipal do INSEE indica que 67,1% das residências principais eram ocupadas por locatários em 2023, incluindo o parque de habitação social. O nível de vida mediano era de 21.440€ anuais. Este último indicador é uma renda disponível por unidade de consumo, não um salário utilizável diretamente em um cálculo de crédito.INSEE, dossiê completo de Montpellier
O crescimento da população não se traduz, portanto, mecanicamente em um aumento dos preços de venda. Um estudante procura por um aluguel; um primeiro comprador precisa reunir uma entrada e obter um crédito. Para um proprietário, a análise se torna mais útil quando identifica os compradores capazes de financiar seu imóvel, em seu estado atual, pelo valor solicitado.
Nosso cenário central para 2027 é um mercado ainda seletivo. Os imóveis corretamente avaliados poderiam encontrar compradores, enquanto os bens muito caros ou complexos permaneceriam mais negociados. Duas evoluções do crédito podem modificar essa leitura: um financiamento mais acessível ampliaria a demanda; um financiamento mais custoso estreitaria os orçamentos. Não atribuímos a esses cenários nem probabilidade nem percentual de variação dos preços.
O número de transações pode, aliás, retomar sem que todos os preços subam. Em nível nacional, os tabeliões contabilizavam 949 000 vendas de imóveis antigos em doze meses até maio de 2026, um aumento de 5,7%. Os preços antigos, contudo, aumentavam apenas 0,2% em um ano no primeiro trimestre. Esses resultados nacionais não constituem uma previsão para Montpellier.Cartórios de França, tendências do primeiro trimestre de 2026
Cenário | Condições consideradas | Consequência prática |
|---|---|---|
Mercado seletivo | Financiamento sem melhoria significativa | Posicionar o preço com precisão e documentar os trabalhos |
Retomada mais favorável | Crédito mais acessível e confiança reforçada | Mais compradores possíveis, sem aumento automático de cada propriedade |
Ajuste prolongado | Financiamento mais caro ou orçamentos mais apertados | Negociação reforçada e reavaliação dos preços excessivos |
O preço desejado, as quantias gastas em reformas e uma avaliação antiga não são suficientes para estabelecer o valor atual. O comprador compara seu imóvel com o que ele pode adquirir com seu orçamento. Se as alternativas são mais convincentes, esperar até 2027 não corrige essa defasagem.
Uma redução de preço deve, no entanto, responder a um diagnóstico. Um anúncio pouco consultado, um dossiê incompleto ou uma divulgação insuficiente podem explicar a falta de visitas. Quando as visitas são numerosas, mas não resultam em nenhuma oferta, o preço e as objeções recorrentes merecem um exame mais preciso. Recomendamos verificar estes pontos antes de modificar o valor exibido.
Esperar também tem um custo: despesas, tributação, possíveis juros e manutenção continuam de acordo com a situação do proprietário. Esse custo deve ser comparado ao ganho esperado. Anunciar por um preço mais alto durante vários meses não necessariamente melhora o valor finalmente retido. A duração faz parte do cálculo, tanto quanto o preço assinado.
Exemplo hipotético:450€ por mêsde encargos de conservação representam2700€em seis meses. O reembolso do capital é excluído: ele reconstitui o patrimônio.
Este cálculo não justifica uma redução automática. Ele fornece um elemento para comparar duas opções: aceitar uma oferta financiável hoje ou aguardar uma oferta superior, ainda incerta.
O produto líquido esperado e a data desejada para vender permitem decidir o que vale essa espera para você. Um crédito a ser quitado ou uma compra subsequente podem modificar sua arbitragem; eles não mudam o valor do imóvel aos olhos do comprador.
Comprar pode ser coerente quando o imóvel atende a uma necessidade duradoura, seu preço é justificado e o financiamento deixa uma margem de segurança. Esperar pode ser preferível se o projeto continua incerto, se a entrada é insuficiente ou se as obras excedem os meios disponíveis. Não recomendamos uma decisão baseada unicamente na esperança de comprar no ponto mais baixo do mercado.
O orçamento completo deve integrar o preço, as taxas de aquisição, o seguro do crédito, as despesas e os gastos previsíveis. Em um condomínio, as atas de assembleia geral e as obras anunciadas merecem tanta atenção quanto a decoração. Um desconto obtido na compra pode desaparecer diante de uma obra esquecida.
Para negociar, priorizamos elementos verificáveis: vendas comparáveis, orçamentos e características do imóvel. Uma oferta justificada, acompanhada de um financiamento estudado, fornece ao vendedor uma base de discussão mais sólida do que uma previsão genérica de redução.
O horizonte de investimento também conta. Um imóvel no qual você planeja viver por vários anos requer uma decisão diferente de uma compra destinada a ser revendida rapidamente. O orçamento deve manter uma margem para despesas adicionais: um desconto no preço não torna sustentável uma parcela já muito pesada.
O caráter de um imóvel antigo não dispensa a análise do seu estado e dos trabalhos a serem previstos.
A demanda locativa não é suficiente para garantir uma boa rentabilidade. O observatório local registrava em 2025 uma renda mediana de 13,7€/m² sem despesas para imóveis alugados vazios. Seu perímetro abrange Montpellier Méditerranée Métropole e cinco municípios adicionais. Essa mediana dos aluguéis observados não constitui a renda previsível de um apartamento específico.Observatório de Aluguéis, publicação de abril de 2026
O calendário energético também deve constar do orçamento. Na área metropolitana, os imóveis classificados como F estarão sujeitos à exclusão de locação a partir de 2028, de acordo com as modalidades aplicáveis aos contratos de aluguel. A venda de um imóvel F continua sendo possível.Serviço Público, regras do DPE
Por fim, o marco regulatório dos aluguéis aplicável em 2027 deverá ser verificado. As informações oficiais consultadas descrevem uma experimentação em Montpellier até novembro de 2026. Não presumimos sua continuação.Serviço Público, gerenciamento em Montpellier
A partir de 1º de janeiro de 2027, o coeficiente de conversão da eletricidade passará de1,9 a 1,7Algumas residências elétricas poderão melhorar sua classificação. Um atestado poderá atualizar um DPE válido, sem nova visita e sem prolongar sua validade.Serviço Público, reforma anunciada em setembro de 2026
Esta mudança não renova o imóvel e não reduz fisicamente seu consumo. Antes de negociar um desconto energético, será necessário verificar a etiqueta atualizada e os trabalhos realmente necessários.
Não. Os dados disponíveis não permitem afirmar uma queda certa para todos os imóveis montpelieranos. Antecipamos sobretudo uma seleção segundo o preço, as características e o financiamento.
Ela poderia apoiar os orçamentos. Seu efeito dependeria também da confiança, da oferta e das escolhas dos vendedores. Este mecanismo não garante nenhum aumento imediato.
Não. É necessário verificar o resultado individual do DPE atualizado e os outros critérios aplicáveis ao imóvel. A modificação de um coeficiente não garante uma nova etiqueta.
Para sua venda em Montpellier,uma estimativa na Alpaca Imobiliáriapermite confrontar seu preço com as características do imóvel, com as referências comparáveis e com os orçamentos dos compradores. Você tem então uma base para decidir se pode esperar ou se um ajuste é preferível hoje.
Para ir mais longe
Nossos especialistas acompanham você de A a Z, da avaliação à assinatura.
Avaliar meu imóvelou ligue-nos para 09 70 70 31 07
Deixe o seu número: um consultor Alpaca Immobilier liga-lhe rapidamente.

